বিনিয়োগ কার্যক্রম হতে নিট প্রবাহ নির্ণয় কর।
উত্তর: বিনিয়োগ কার্যক্রম হতে নিট প্রবাহ নির্ণয়: [চিত্র]
HSC Finance 1st Paper Chapter 4: আর্থিক বিশ্লেষণ CQ — Prosthuti প্রশ্নব্যাংক
HSC · Finance 1st Paper · Chapter 4: আর্থিক বিশ্লেষণ · সৃজনশীল
বিনিয়োগ কার্যক্রম হতে নিট প্রবাহ নির্ণয় কর।
উদ্দীপক
সন্দীপ লি. এর ২০২৫ সালের তথ্যাদি নিম্নরূপ-

উত্তর
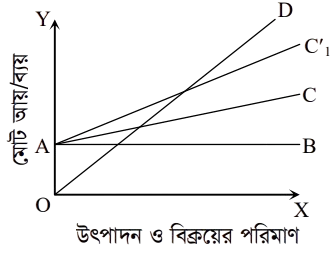
যে বিন্দুতে প্রতিষ্ঠানের মোট বিক্রয়লব্ধ আয় মোট ব্যয়ের সমান 'হয় তাকে সমচ্ছেদ বিন্দু বলে।
উত্তর
উৎপাদনের পরিমাণ হ্রাস বা বৃদ্ধিতে যে ব্যয়ের কোনো পরিবর্তন হয় না তাকে স্থির ব্যয় বলে।
উদাহরণস্বরূপ আলামিন বিস্কুট লি. বার্ষিক ১ লক্ষ প্যাকেট বিস্কুট উৎপাদন করে। কর্মচারীদের বেতন, বাড়ি ভাড়া, বিদ্যুৎ বিল ও বিমা প্রিমিয়াম বাবদ মোট স্থির ব্যয় হয় ৬ লক্ষ টাকা। বিস্কুট উৎপাদন করলেও যেমন এই ব্যয় করতে হচ্ছে, একমাস কোনো কারণে উৎপাদন বন্ধ রাখলেও এই ব্যয় হবে। এক্ষেত্রে আলামিন লি. এর প্রতি প্যাকেট বিস্কুটের স্থির ব্যয় হচ্ছে (৬,০০,০০০ ÷ ১,০০,০০০) = ৬ টাকা। তবে এ ব্যয় এককপ্রতি পরিবর্তনশীল। অর্থাৎ আলামিন বিস্কুট লি. বার্ষিক ১.৫ লক্ষ প্যাকেট বিস্কুট উৎপাদন করলেই এর স্থির ব্যয় এককপ্রতি কমে যাবে। সেক্ষেত্রে প্রতি প্যাকেট বিস্কুটের স্থির ব্যয় হবে (৬,০০,০০০ ÷ ১,৫০,০০০) = ৪ টাকা। তাই বলা যায়, স্থির ব্যয় এককপ্রতি পরিবর্তনশীল।
উত্তর
বিনিয়োগ কার্যক্রম হতে নিট প্রবাহ নির্ণয়:

উত্তর
সন্দীপ লি. এর
পরিচালন কার্যক্রম হতে নগদ প্রবাহ নির্ণয় (পরোক্ষ পদ্ধতি):