মেশিন বিক্রয়ের লাভ/ক্ষতির পরিমাণ নির্ণয় কর।
উত্তর: মেশিনের অবচয়যোগ্য মূল্য = মেশিন ক্রয় + সংস্থাপন ব্যয় – ভগ্নাবশেষ মূল্য = ২,৮০,০০০ + ২০,০০০ – ২০,০০০ = ২,৮০,০০০ টাকা বার্ষিক অবচয়= অবচয়যোগ্য মূল্যআয়ুষ্কাল [চিত্র] = ২,৮০,০০০আয়ুষ্কাল= ৫৬,০০০ টাকা [চিত্র] মেশিনের বহিঃমূল্য = মেশিনের মোট ক্রয়মূল্য - ২০১৯ সালের অবচয় -২০২০ সালের অবচয় – ২০২১ সালের অবচয় = ৩,০০,০০০ - ৫৬,০০০ - ৫৬,০০০ - ৪২,০০০ = ১,৪৬,০০০ টাকা মেশিন বিক্রয়ের লাভ-ক্ষতি = মেশিনের বিক্রয়মুল্য - মেশিনের বহিঃমূল্য = ১,৬০,০০০ – ১,৪৬,০০০ = ১৪,০০০ টাকা ∴ মেশিনের বিক্রয়জনিত লাভ ১৪,০০০ টাকা
HSC Accounting 1st Paper Chapter 8: দৃশ্যমান ও অদৃশ্যমান সম্পদের হিসাব CQ — Prosthuti প্রশ্নব্যাংক
HSC · Accounting 1st Paper · Chapter 8: দৃশ্যমান ও অদৃশ্যমান সম্পদের হিসাব · সৃজনশীল
মেশিন বিক্রয়ের লাভ/ক্ষতির পরিমাণ নির্ণয় কর।
উত্তর
মেশিনের অবচয়যোগ্য মূল্য = মেশিন ক্রয় + সংস্থাপন ব্যয় – ভগ্নাবশেষ মূল্য = ২,৮০,০০০ + ২০,০০০ – ২০,০০০ = ২,৮০,০০০ টাকা
\end{if}]-->\end{if}]-->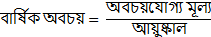 \end{if}]-->\end{if}]-->\end{if}]-->\end{if}]-->
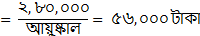 \end{if}]-->\end{if}]-->
মেশিনের বহিঃমূল্য = মেশিনের মোট ক্রয়মূল্য - ২০১৯ সালের অবচয় -২০২০ সালের অবচয় – ২০২১ সালের অবচয়
= ৩,০০,০০০ - ৫৬,০০০ - ৫৬,০০০ - ৪২,০০০ = ১,৪৬,০০০ টাকা
মেশিন বিক্রয়ের লাভ-ক্ষতি = মেশিনের বিক্রয়মুল্য - মেশিনের বহিঃমূল্য = ১,৬০,০০০ – ১,৪৬,০০০ = ১৪,০০০ টাকা
∴ মেশিনের বিক্রয়জনিত লাভ ১৪,০০০ টাকা
\end{if}]-->\end{if}]-->\end{if}]-->\end{if}]-->\end{if}]-->\end{if}]-->
মেশিনের বহিঃমূল্য = মেশিনের মোট ক্রয়মূল্য - ২০১৯ সালের অবচয় -২০২০ সালের অবচয় – ২০২১ সালের অবচয়
= ৩,০০,০০০ - ৫৬,০০০ - ৫৬,০০০ - ৪২,০০০ = ১,৪৬,০০০ টাকা
মেশিন বিক্রয়ের লাভ-ক্ষতি = মেশিনের বিক্রয়মুল্য - মেশিনের বহিঃমূল্য = ১,৬০,০০০ – ১,৪৬,০০০ = ১৪,০০০ টাকা
∴ মেশিনের বিক্রয়জনিত লাভ ১৪,০০০ টাকা