যন্ত্র বিক্রয়জনিত লাভ/ক্ষতির পরিমাণ নির্ণয় কর।
উত্তর: যন্ত্র বিক্রয়জনিত লাভ/ক্ষতির পরিমাণ নির্ণয়ঃ [চিত্র] অবচয়ের হার = ১০০%/আয়ুষ্কাল × ২ = [গণিত] ২০১৯ সালের অবচয় = ৮,৮০,০০০ × ৪০% = ৩,৫২,০০০ টাকা ২০২০ সালের অবচয় = (৮,৮০,০০০ – ৩,৫২,০০০) × ৪০% = ২,১১,২০০ টাকা ২০২১ সালের অবচয় = (৮,৮০,০০০ – (৩,৫২,০০০ + ২,১১,২০০) × ৪০% = ১,২৬, ৭২০ টাকা ২০২২ সালের অবচয় = ৮,৮০,০০০ – (৩,৫২,০০০ + ২,১১,২০০ + ১,২৬,৭২০) × ৪০% = ৭৬,০৩২ টাকা ২০২৩ সালের অবচয় = [ ৮,৮০,০০০ – (৩,৫২,০০০ + ২,১১,২০০ + ১,২৬,৭২০ + ৭৬,০৩২) – ৮০,০০০] = ৩৪,০৪৮ টাকা নোট: স্থির কিস্তি পদ্ধতির অবচয় হারের দ্বিগুণকে ক্রমহ্রাসমান জের পদ্ধতির অবচয় হার ধরলে অনেক সময় আয়ুষ্কাল শেষে সম্পদের বইমূল্য ও ভগ্নাবশেষ মূল্য এক হয় না। তাই আয়ুষ্কালের শেষ বছরে সম্পদের বইমূল্যের ওপর অবচয় না ধরে বইমূল্য থেকে ভগ্নাবশেষ মূল্যের বিয়োগফলকে উক্ত বছরের অবচয় ধরতে হয়। এজন্য এখানে আয়ুষ্কালের ৫ম বছরে বইমূল্য থেকে ভগ্নাবশেষ মূল্য বিয়োগ করে অবচয় নির্ণয় করা হয়েছে।
HSC Accounting 1st Paper Chapter 8: দৃশ্যমান ও অদৃশ্যমান সম্পদের হিসাব CQ — Prosthuti প্রশ্নব্যাংক
HSC · Accounting 1st Paper · Chapter 8: দৃশ্যমান ও অদৃশ্যমান সম্পদের হিসাব · সৃজনশীল
যন্ত্র বিক্রয়জনিত লাভ/ক্ষতির পরিমাণ নির্ণয় কর।
উত্তর
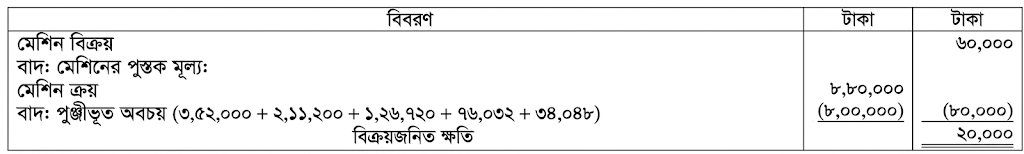 অবচয়ের হার = ১০০%/আয়ুষ্কাল × ২ =
২০১৯ সালের অবচয় = ৮,৮০,০০০ × ৪০% = ৩,৫২,০০০ টাকা
২০২০ সালের অবচয় = (৮,৮০,০০০ – ৩,৫২,০০০) × ৪০% = ২,১১,২০০ টাকা
২০২১ সালের অবচয় = (৮,৮০,০০০ – (৩,৫২,০০০ + ২,১১,২০০)} × ৪০% = ১,২৬, ৭২০ টাকা
২০২২ সালের অবচয় = {৮,৮০,০০০ – (৩,৫২,০০০ + ২,১১,২০০ + ১,২৬,৭২০)} × ৪০% = ৭৬,০৩২ টাকা
২০২৩ সালের অবচয় = [{৮,৮০,০০০ – (৩,৫২,০০০ + ২,১১,২০০ + ১,২৬,৭২০ + ৭৬,০৩২)} – ৮০,০০০] = ৩৪,০৪৮ টাকা
নোট: স্থির কিস্তি পদ্ধতির অবচয় হারের দ্বিগুণকে ক্রমহ্রাসমান জের পদ্ধতির অবচয় হার ধরলে অনেক সময় আয়ুষ্কাল শেষে সম্পদের বইমূল্য ও ভগ্নাবশেষ মূল্য এক হয় না। তাই আয়ুষ্কালের শেষ বছরে সম্পদের বইমূল্যের ওপর অবচয় না ধরে বইমূল্য থেকে ভগ্নাবশেষ মূল্যের বিয়োগফলকে উক্ত বছরের অবচয় ধরতে হয়। এজন্য এখানে আয়ুষ্কালের ৫ম বছরে বইমূল্য থেকে ভগ্নাবশেষ মূল্য বিয়োগ করে অবচয় নির্ণয় করা হয়েছে।