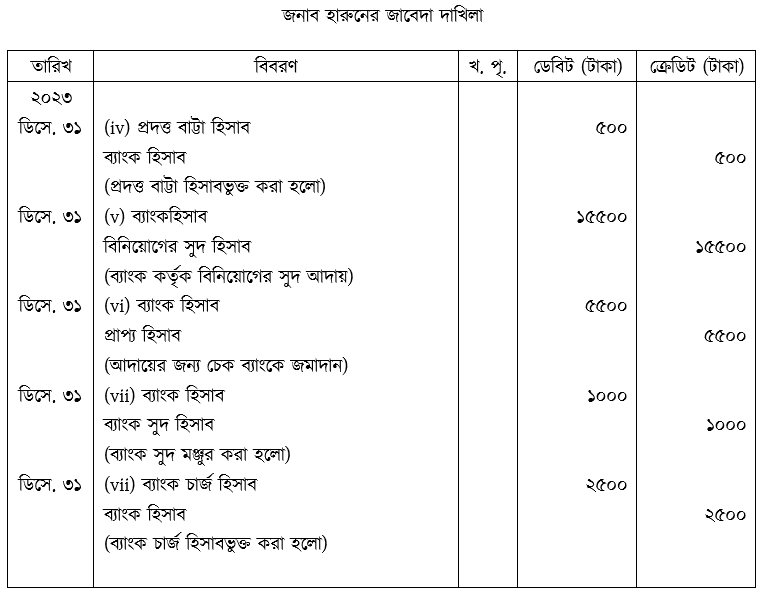
প্রয়োজনীয় জাবেদা দাখিলা দেখাও।
উত্তর: [চিত্র]
HSC Accounting 1st Paper Chapter 3: ব্যাংক সমন্বয় বিবরণী CQ — Prosthuti প্রশ্নব্যাংক
HSC · Accounting 1st Paper · Chapter 3: ব্যাংক সমন্বয় বিবরণী · সৃজনশীল
প্রয়োজনীয় জাবেদা দাখিলা দেখাও।
উদ্দীপক
জনাব হারুন একজন ব্যবসায়ী। ২০২৩ সালের ৩১ ডিসেম্বর তারিখে তার ব্যবসায়ের ব্যাংক হিসাব এবং নগদান বই পর্যালোচনা করে নিম্নলিখিত তথ্যাবলি পাওয়া গেল:
(i) নগদান বই অনুযায়ী ব্যাংক জমার উদ্বৃত্ত ৩২,৫০০ টাকা কিন্তু ব্যাংক বিবরণী অনুযায়ী ব্যাংক জমার উদ্বৃত্ত ২১,৫০০ টাকা।
(ii) পাওনাদার বরাবর ইস্যুকৃত মোট ৬০,০০০ টাকার তিনটি চেকের মধ্যে মোট ৪৫,০০০ টাকার দুটি চেক ডিসেম্বর মাসে ব্যাংক কর্তৃক পরিশোধিত হয়েছে।
(iii) দেনাদারের নিকট হতে প্রাপ্ত মোট ৪৫,০০০ টাকার দুটি চেক এবং ২০,০০০ টাকার একটি প্রাপ্য বিল ব্যাংকে জমা দেওয়া হলেও এই হিসাব বছরে শুধু প্রাপ্য বিলের টাকা ব্যাংক কর্তৃক আদায় হয়েছে।
(iv) ৩,০০০ টাকার একখানা প্রাপ্য বিল ২,৫০০ টাকায় বাট্টা করা হলেও নগদান বইতে পূর্ণমূল্যে লিপিবদ্ধ করা হয়েছে।
(v) বিনিয়োগের সুদ ১৫,৫০০ টাকা ব্যাংক কর্তৃক সরাসরি আদায় হয়েছে কিন্তু নগদানভুক্ত হয়নি।
(vi) আদায়ের জন্য ৫,৫০০ টাকার চেক ব্যাংকে জমা দিলেও তা নগদানভুক্ত হয়নি।
(vii) ব্যাংক জমার সুদ ১,০০০ টাকা এবং ব্যাংক কর্তৃক ধার্যকৃত চার্জ ২,৫০০ টাকা নগদানভুক্ত হয়নি।
উত্তর
অপরিশোধিত চেক ও অনাদায়ী চেকের পরিমাণ নির্ণয় :
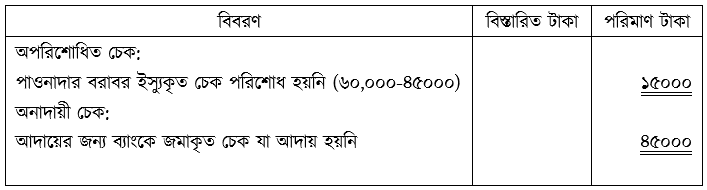
উত্তর
জনাব হারুন ব্যাংক সমন্বয় বিবরণী
২০২৩ সালের, ৩১ ডিসেম্বর তারিখের জন্য
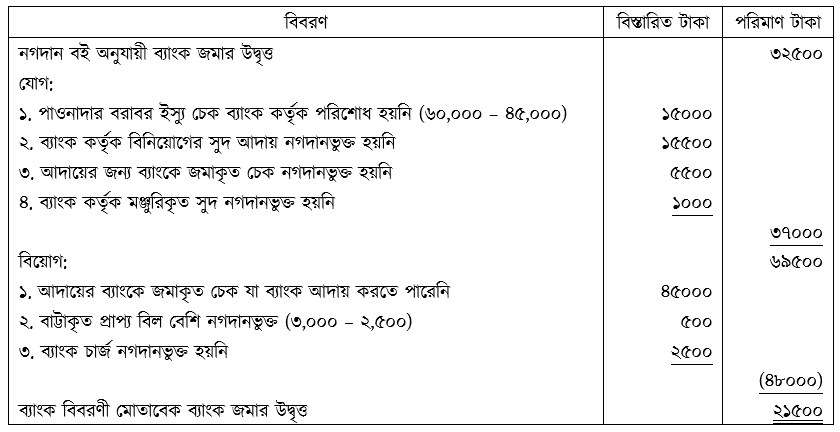
উত্তর