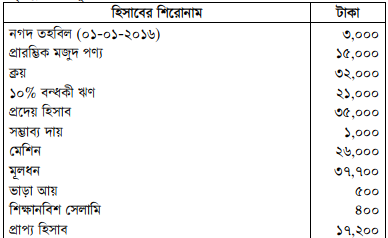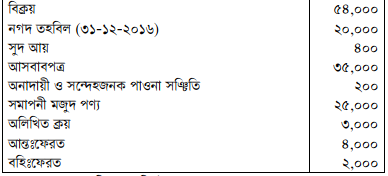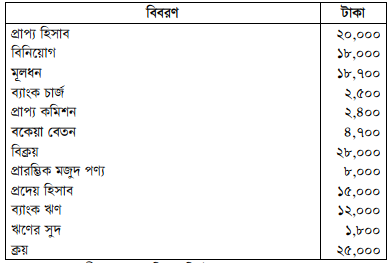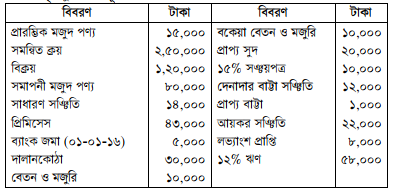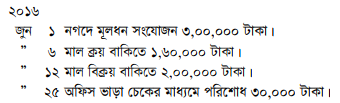
সংশোধনী জাবেদা দাখিলা প্রদান কর।
উত্তর: [চিত্র] নোট: ১. (ii) নং লেনদেন: বিক্রয় হিসাবে ১,০০০ টাকা বেশি ক্রেডিট করা হয়েছিল (২,০০০ - ১,০০০)। এটি একতরফা ভুল হওয়ায় বিক্রয় হিসাব ডেবিট এবং অনিশ্চিত হিসাব ক্রেডিট হয়েছে। ২. (iv) নং লেনদেন (১০,০০০ টাকার কারণ): প্রদেয় হিসাব ৫,০০০ টাকা ডেবিট হওয়ার কথা, কিন্তু উল্টো ক্রেডিট হয়েছে। ভুল সংশোধনের ৫,০০০ এবং সঠিক ডেবিটের ৫,০০০ মিলে মোট ১০,০০০ টাকা ডেবিট হবে।
HSC Accounting 1st Paper Chapter 4: রেওয়ামিল CQ — Prosthuti প্রশ্নব্যাংক
HSC · Accounting 1st Paper · Chapter 4: রেওয়ামিল · সৃজনশীল
সংশোধনী জাবেদা দাখিলা প্রদান কর।
উত্তর
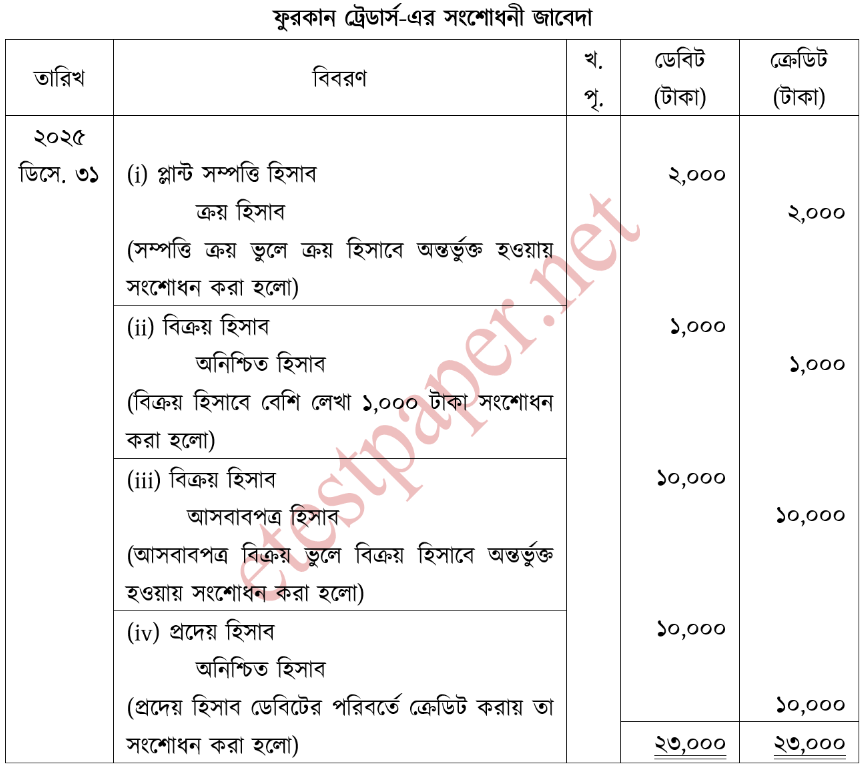 নোট:
১. (ii) নং লেনদেন: বিক্রয় হিসাবে ১,০০০ টাকা বেশি ক্রেডিট করা হয়েছিল (২,০০০ - ১,০০০)। এটি একতরফা ভুল হওয়ায় বিক্রয় হিসাব ডেবিট এবং অনিশ্চিত হিসাব ক্রেডিট হয়েছে।
২. (iv) নং লেনদেন (১০,০০০ টাকার কারণ): প্রদেয় হিসাব ৫,০০০ টাকা ডেবিট হওয়ার কথা, কিন্তু উল্টো ক্রেডিট হয়েছে। ভুল সংশোধনের ৫,০০০ এবং সঠিক ডেবিটের ৫,০০০ মিলে মোট ১০,০০০ টাকা ডেবিট হবে।