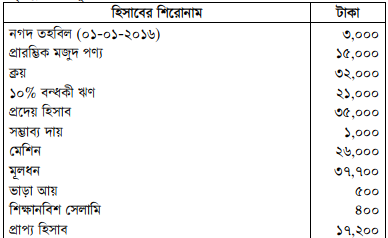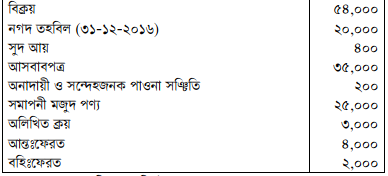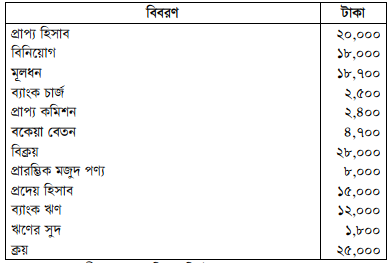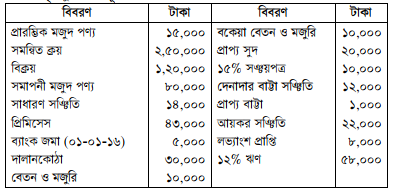
সংশোধিত রেওয়ামিল প্রস্তুত করো।
উত্তর: [চিত্র] নোটঃ প্রদেয় হিসাব সমন্বয়: ৪নং সমন্বয়ে পাওনাদারকে পরিশোধ করলে প্রদেয় হিসাব ৫,০০০ টাকা কমার কথা, কিন্তু ভুলে তা ক্রেডিট করে ৫,০০০ টাকা বাড়িয়ে দেওয়া হয়েছিল। তাই সঠিক পরিমাণে ফিরিয়ে আনতে প্রদেয় হিসাব থেকে মোট ১০,০০০ টাকা (১৫,০০০ - ১০,০০০ = ৫,০০০) বাদ দিয়ে দেখানো হয়েছে।
HSC Accounting 1st Paper Chapter 4: রেওয়ামিল CQ — Prosthuti প্রশ্নব্যাংক
HSC · Accounting 1st Paper · Chapter 4: রেওয়ামিল · সৃজনশীল
সংশোধিত রেওয়ামিল প্রস্তুত করো।
উদ্দীপক
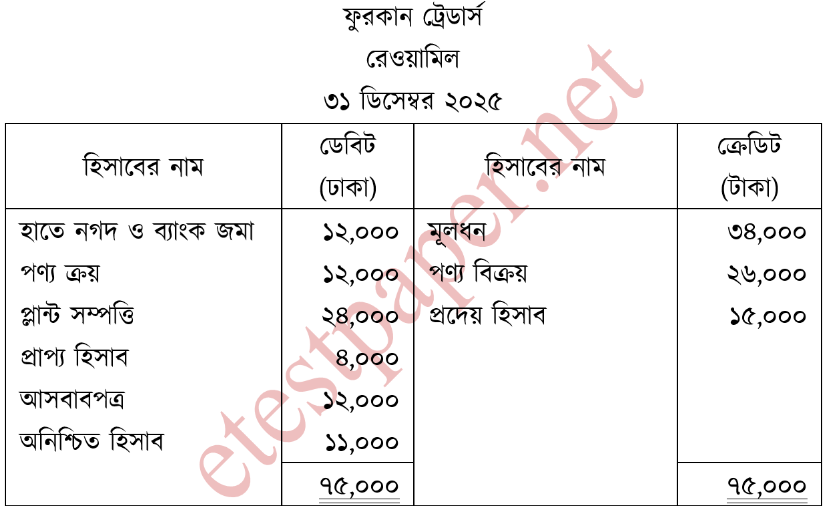 অন্যান্য তথ্যাবলি:
(i) নতুন প্লান্ট সম্পত্তি ক্রয় ২,০০০ টাকা, পণ্য ক্রয়ের অন্তর্ভুক্ত হয়েছে।
(ii) পণ্য বিক্রয় ১,০০০ টাকা ভুলে বিক্রয় হিসাবে ২,০০০ টাকা লিপিবদ্ধ করা হয়েছে।
(iii) ১০,০০০ টাকার আসবাবপত্র বিক্রয় ভুলে পণ্য বিক্রয় হিসাবে লিপিবদ্ধ করা হয়েছে।
(iv) প্রদেয় হিসাবকে পরিশোধ ৫,০০০ টাকা ভুলে প্রদেয় হিসাব ক্রেডিট করা হয়েছে।
Combined · 2026
উত্তর
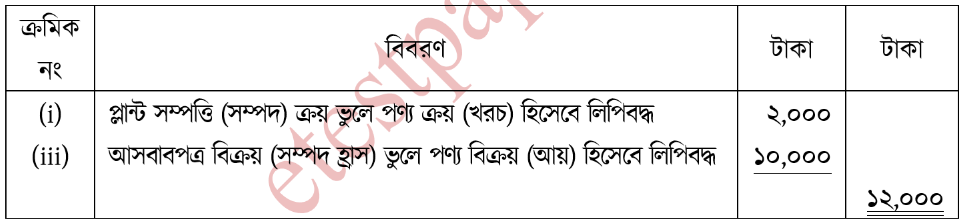
নীতিগত ভুলের পরিমাণ নির্ণয়:
উত্তর
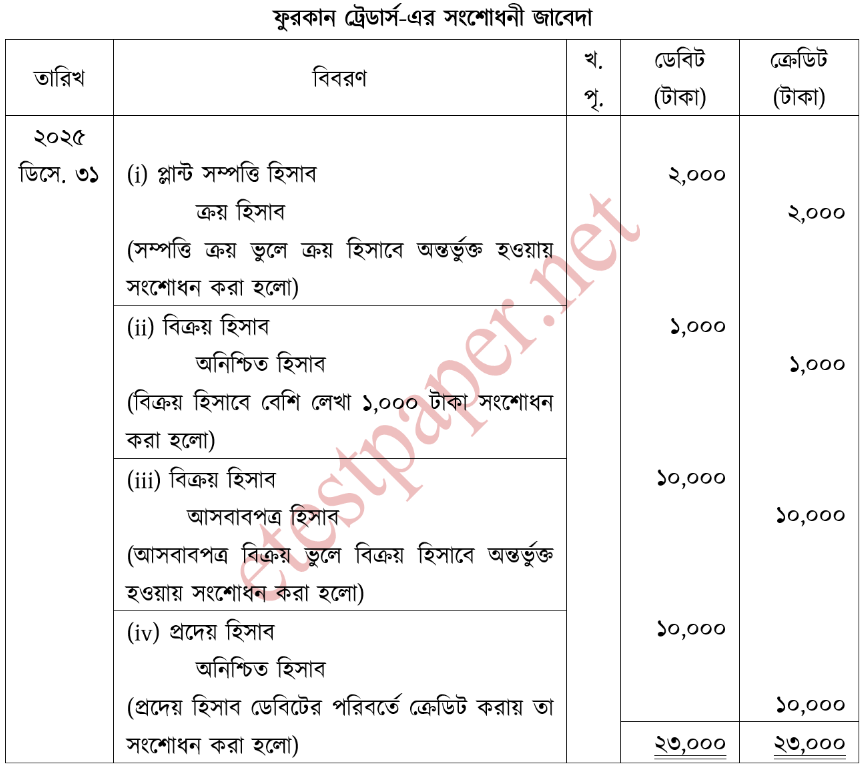 নোট:
১. (ii) নং লেনদেন: বিক্রয় হিসাবে ১,০০০ টাকা বেশি ক্রেডিট করা হয়েছিল (২,০০০ - ১,০০০)। এটি একতরফা ভুল হওয়ায় বিক্রয় হিসাব ডেবিট এবং অনিশ্চিত হিসাব ক্রেডিট হয়েছে।
২. (iv) নং লেনদেন (১০,০০০ টাকার কারণ): প্রদেয় হিসাব ৫,০০০ টাকা ডেবিট হওয়ার কথা, কিন্তু উল্টো ক্রেডিট হয়েছে। ভুল সংশোধনের ৫,০০০ এবং সঠিক ডেবিটের ৫,০০০ মিলে মোট ১০,০০০ টাকা ডেবিট হবে।
উত্তর
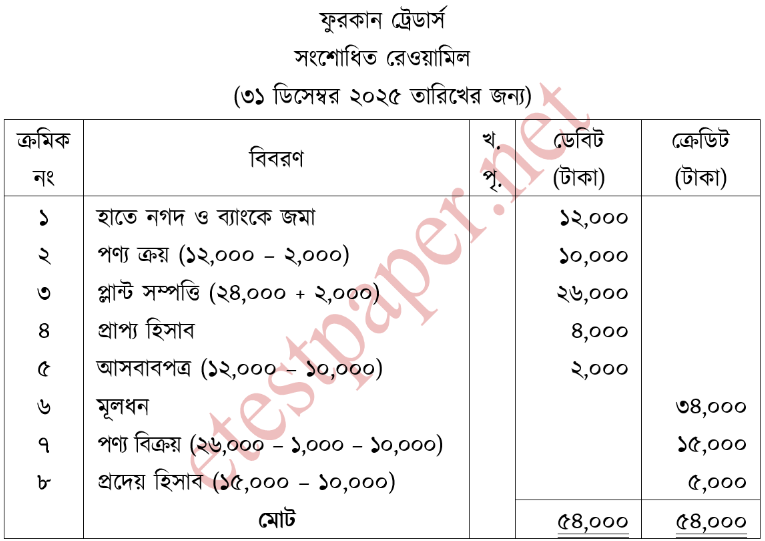 নোটঃ প্রদেয় হিসাব সমন্বয়: ৪নং সমন্বয়ে পাওনাদারকে পরিশোধ করলে প্রদেয় হিসাব ৫,০০০ টাকা কমার কথা, কিন্তু ভুলে তা ক্রেডিট করে ৫,০০০ টাকা বাড়িয়ে দেওয়া হয়েছিল। তাই সঠিক পরিমাণে ফিরিয়ে আনতে প্রদেয় হিসাব থেকে মোট ১০,০০০ টাকা (১৫,০০০ - ১০,০০০ = ৫,০০০) বাদ দিয়ে দেখানো হয়েছে।