অধ্যায়-৩ : দুতরফা দাখিলা পদ্ধতি হিসাববিজ্ঞান

SSC হিসাববিজ্ঞান এর অধ্যায়-৩ : দুতরফা দাখিলা পদ্ধতি অধ্যায়ের বোর্ড প্রশ্ন ও MCQ অনুশীলন করো।

৩৮৭

প্রশ্ন

হিসাববিজ্ঞান

বিষয়

SSC

ক্লাস

সাম্প্রতিক প্রশ্ন

SSCহিসাববিজ্ঞানসৃজনশীল

উদ্দীপক

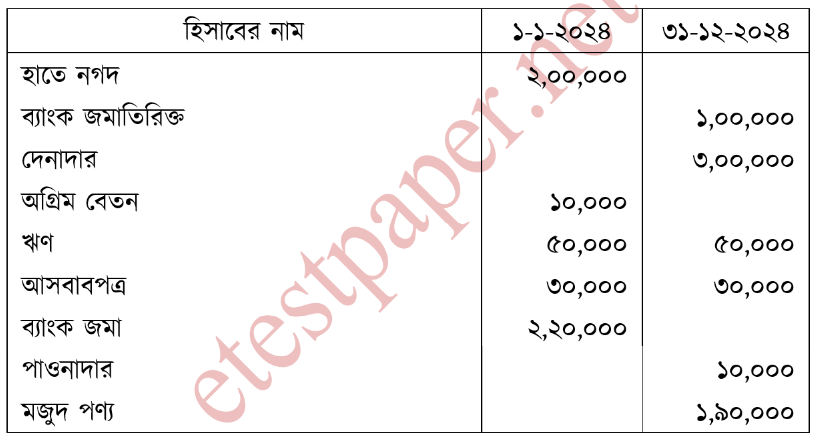
জনাব মুরসালিন একজন খুচরা ব্যবসায়ী। তিনি একতরফা দাখিলা পদ্ধতিতে হিসাব সংরক্ষণ করেন। ২০২৪ তার ব্যবসায়ের সম্পদ ও দায় তথ্যাবলি নিম্নরূপ : question image জনাব মুরসালিন কারবার হতে সারা বছর ধরে প্রতি মাসে ৩,০০০ টাকা করে উত্তোলন করেন। এছাড়া কারবার হতে তিনি ৪,০০০ টাকার পণ্য উত্তোলন। করেন। তিনি ব্যক্তিগত তহবিল থেকে ৫০,০০০ টাকা ব্যবসায়ে বিনিয়োগ করেন।
মাইলস্টোন স্কুল অ্যান্ড কলেজ ঢাকা · 2026

ক
প্রারম্ভিক মূলধনের পরিমাণ নির্ণয় কর।

উত্তর

প্রারম্ভিক মূলধনের পরিমাণ নির্ণয় : question image
খ
সমাপনী মূলধনের পরিমাণ নির্ণয় কর।

উত্তর

সমাপনী মূলধনের পরিমাণ নির্ণয়: question image
গ
লাভ বা ক্ষতির পরিমাণ নির্ণয় কর।

উত্তর

আমরা জানি, লাভ/ক্ষতি= {(সমাপনী মূলধন + উত্তোলন) – (প্রারম্ভিক মূলধন + অতিরিক্ত মূলধন)} = {২,২৯,০০০ + (৩,০০০ × ১২) + ৪,০০০} – (১,৩৬,০০০ + ৫০,০০০) = ২,৬৯,০০০ – ১,৮৬,০০০ = ৮৩,০০০ টাকা ∴ লাভ = ৮৩,০০০ টাকা

সম্পূর্ণ প্রশ্ন দেখো

SSCহিসাববিজ্ঞানসৃজনশীল

উদ্দীপক

জিদনি তার ব্যবসায় প্রতিষ্ঠান 'অধরা এন্টারপ্রাইজ'এর ব্যবসায়ের বিস্তারিত হিসাব সংরক্ষণ করেন না। ১ জানুয়ারি ২০২৩ সালের তার ব্যবসায়ের সম্পদ ও দায় যথাক্রমে নগদ ৬০,০০০ টাকা; প্রদেয় ৩৫,০০০ টাকা; মজুদ পণ্য ৫০,০০০ টাকা; বকেয়া খরচ ২০,০০০ টাকা; আসবাবপত্র ৭০,০০০ টাকা। উক্ত বছরে জিদনি তার বাসার একটি পুরাতন কম্পিউটার বিক্রয় করে ২০,০০০ টাকা ব্যবসায়ে সরবরাহ করেন। মালিক তার নিজ প্রয়োজনে বিক্রয়লব্ধ অর্থ হতে প্রতিমাসে ৪,০০০ টাকা নগদ ও বছরে মোট ১০,০০০ টাকার পণ্য উত্তোলন করেন। ৩১ ডিসেম্বর ২০২৩ তারিখের তার ব্যবসায়ের সম্পদ ও দায় যথাক্রমে: আসবাবপত্র ৭০,০০০ টাকা; ব্যাংক জমাতিরিক্ত ১৫,০০০ টাকা; অগ্রিম খরচ ৩০,০০০ টাকা; ঋণ ২৫,০০০ টাকা; নগদ ৮৫,০০০ টাকা; পাওনাদার ৩৫,০০০ টাকা; দেনাদার ৫০,০০০ টাকা।

ভিকারুননিসা নূন স্কুল এন্ড কলেজ, ঢাকা · 2026

ক
অধরা এন্টারপ্রাইজের প্রারম্ভিক মূলধনের পরিমাণ নির্ণয় কর।

উত্তর

প্রারম্ভিক মূলধনের পরিমাণ নির্ণয় : question image
খ
অধরা এন্টারপ্রাইজের সমাপনী মূলধনের পরিমাণ নির্ণয় কর।

উত্তর

সমাপনী মূলধনের পরিমাণ নির্ণয় : question image
গ
অধরা এন্টারপ্রাইজের লাভ/ক্ষতির পরিমাণ নির্ণয় কর।

উত্তর

আমরা জানি, লাভ/ক্ষতি = {(সমাপনী মূলধন + উত্তোলন) – (প্রারম্ভিক মূলধন + অতিরিক্ত মূলধন)} = {১,৬০,০০০ + (৪,০০০ × ১২) + ১০,০০০) – (১,২৫,০০০ + ২০,০০০) = ২,১৮,০০০ – ১,৪৫,০০০ = ৭৩,০০০ টাকা ∴ লাভ = ৭৩,০০০ টাকা

সম্পূর্ণ প্রশ্ন দেখো

SSCহিসাববিজ্ঞানসৃজনশীল

উদ্দীপক

মি. ফাহিম তার ব্যবসায়ে যথাযথ পদ্ধতিতে হিসাব সংরক্ষণ করেনা। ২০২৪ সালে তার ব্যবসায়ের আর্থিক অবস্থা নিম্নরূপ : question image মি. ফাহিম সারাবছর ধরে প্রতিমাসে ৩,০০০ টাকা করে নগদ এবং মোট ৫,০০০ টাকার পণ্য উত্তোলন করেন। তিনি বছরের মাঝামাঝি সময় ২০,০০০ টাকা অতিরিক্ত মূলধন বিনিয়োগ করেন।

ক্যান্টনমেন্ট পাবলিক স্কুল ও কলেজ, রংপুর · 2026

ক
প্রারম্ভিক সম্পদের পরিমাণ নির্ণয় কর।

উত্তর

প্রারম্ভিক সম্পদের পরিমাণ নির্ণয় : question image
খ
সমাপনী মূলধনের পরিমাণ নির্ণয় কর।

উত্তর

সমাপনী মূলধনের পরিমাণ নির্ণয় : question image
গ
প্রারম্ভিক মূলধন ৪,১০,০০০ টাকা বিবেচনায় নিয়ে মি. ফাহিমের লাভ-ক্ষতি নির্ণয় কর।

উত্তর

আমরা জানি, লাভ/ক্ষতি = {(সমাপনী মূলধন + উত্তোলন) – (প্রারম্ভিক মূলধন + অতিরিক্ত মূলধন) = {৩,৬০,০০০+ (৩,০০০ × ১২) + ৫,০০০} + (৪,১০,০০০+২০,০০০) = ৪,০১,০০০ - ৪,৩০,০০০ = ২৯,০০০ টাকা ∴ ক্ষতি = ২৯,০০০ টাকা

সম্পূর্ণ প্রশ্ন দেখো

SSCহিসাববিজ্ঞানসৃজনশীল

উদ্দীপক

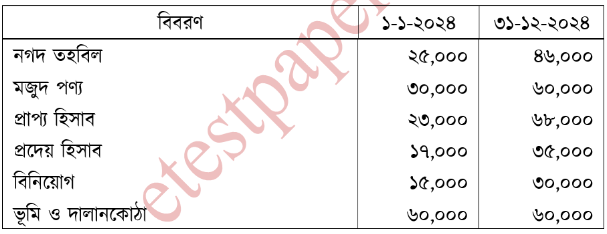
জনাব রমিজ উদ্দিন একজন খুচরা ব্যবসায়ী। তিনি তার ব্যবসায়ে যথাযথ পদ্ধতিতে হিসাব সংরক্ষণ করেন না। ২০২৪ সালে তার ব্যবসায়ের অবস্থা নিচে তুলে ধরা হলো: question image জনাব রমিজ উদ্দিন ব্যবসায় থেকে প্রতি মাসে ২,০০০ টাকার পণ্য উত্তোলন করেন এবং বছরে নগদ ২০,০০০ টাকা উত্তোলন করেন। এছাড়াও বছরের মাঝামাঝি সময়ে ব্যবসায়ের প্রয়োজনে ১,০০,০০০ টাকা অতিরিক্ত মূলধন হিসাবে বিনিয়োগ করেন।

কুমিল্লা জিলা স্কুল · 2026

ক
জনাব রমিজের ব্যবসায়ের প্রারম্ভিক মূলধন নির্ণয় কর।

উত্তর

প্রারম্ভিক মূলধনের পরিমাণ নির্ণয় : question image
খ
সমাপনী মূলধনের পরিমাণ নির্ণয় কর।

উত্তর

সমাপনী মূলধনের পরিমাণ নির্ণয় : question image
গ
ব্যবসায়ের লাভ-ক্ষতির পরিমাণ নির্ণয় কর।

উত্তর

আমরা জানি, লাভ/ক্ষতি = (সমাপনী মূলধন + উত্তোলন) - (প্রারম্ভিক মূলধন + অতিরিক্ত মূলধন) = (২,৮৫,০০০ + (২,০০০ × ১২) + ২০,০০০) – (১,৬৩,০০০ + ১,০০,০০০) = ৩,২৯,০০০ – ২,৬৩,০০০ = ৬৬,০০০ টাকা ∴ লাভ = ৬৬,০০০ টাকা

সম্পূর্ণ প্রশ্ন দেখো