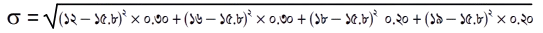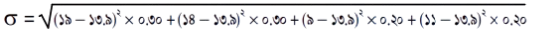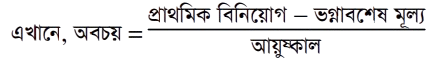Chapter 8: মূলধন বাজেটিং Finance 1st Paper

HSC Finance 1st Paper এর Chapter 8: মূলধন বাজেটিং অধ্যায়ের বোর্ড প্রশ্ন ও MCQ অনুশীলন করো।

১,০০০

প্রশ্ন

Finance 1st Paper

বিষয়

HSC

ক্লাস

সাম্প্রতিক প্রশ্ন

HSCFinance 1st Paperসৃজনশীল

উদ্দীপক

মি. আজাদ ও মি. জাহাঙ্গীর দুই বন্ধু যারা শেয়ার বাজারে বিনিয়োগে আগ্রহী। মি. আজাদ বিনিয়োগের জন্য দুইটি সিকিউরিটি বিবেচনা করছেন যেখানে তিনি আপেক্ষিক ঝুঁকি (Relative risk) পরিমাপের মাধ্যমে সিদ্ধান্ত গ্রহণ করবেন। সিকিউরিটিসমূহের তথ্য নিম্নরূপ: question image অন্যদিকে মি. জাহাঙ্গীর এমন একটি সিকিউরিটিতে বিনিয়োগের সিদ্ধান্ত নিয়েছে যার বেটা ১.৫। উল্লেখ্য বাজার আয়ের হার ১২% এবং ঝুঁকিমুক্ত আয়ের হার ৫%।
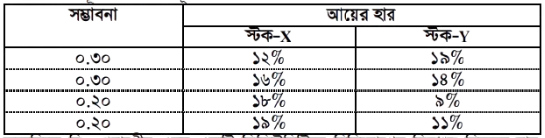
Barisal · 2017

ক
ঝুঁকি কী?

উত্তর

প্রত্যাশিত আয় ও প্রকৃত আয়ের বিচ্যুতি বা ব্যবধানকেই ঝুঁকি বলে।
খ
ঝুঁকি ও মুনাফার মধ্যে কিরূপ সম্পর্ক বিদ্যমান ? ব্যাখ্যা করো।

উত্তর

ঝুঁকি ও মুনাফার মধ্যে ধনাত্মক সম্পর্ক বিদ্যমান। যে প্রকল্পে আয়ের সম্ভাবনা বেশি সে প্রকল্পের ঝুঁকিও বেশি হয়। কেননা, আয়ের সম্ভাবনা বেশি মানেই প্রত্যাশিত আয়ের হার বেশি। তাই এক্ষেত্রে প্রকৃত আয়ের সাথে ব্যবধান হওয়ার সম্ভাবনাও বেশি হয়। বিপরীতভাবে যে প্রকল্পে আয়ের সম্ভাবনা কম হয় সে প্রকল্পের ঝুঁকিও কম হয়। এজন্যই বলা হয়, ঝুঁকি ও মুনাফা বা আয়ের মধ্যে সমমুখী সম্পর্ক রয়েছে।
গ
মি. জাহাঙ্গীরের সিকিউরিটির প্রয়োজনীয় আয়ের হার নির্ণয় করো।

উত্তর

মি. জাহাঙ্গীরের সিকিউরিটির প্রয়োজনীয় আয়ের হার নির্ণয়: আমরা জানি, প্রয়োজনীয় আয়ের হার, Ri = RF+(RmRF) × bi এখানে, ঝুঁকিবিহীন আয়ের হার, RF = ৫% বাজার আয়ের হার, Rm = ১২% বিটা সহগ, bi = ১.৫০ ∴\therefore প্রয়োজনীয় আয়ের হার, Ri = ৫+(১২-৫) × ১.৫০ = ৫ + ৭× ১.৫০ = ৫ + ১০.৫০ = ১৫.৫০% অতএব, মি. জাহাঙ্গীরের সিকিউরিটির প্রয়োজনীয় আয়ের হার ১৫.৫০%। উত্তর: ১৫.৫০%।
ঘ
ঝুঁকির বিবেচনায় মি. আজাদের কোন সিকিউরিটিতে বিনিয়োগ করা উচিত? বিশ্লেষণ করো।

উত্তর

ঝুঁকির বিবেচনায় মি. আজাদের কোন সিকিউরিটিতে বিনিয়োগ করা উচিত তা জানতে হলে উভয় সিকিউরিটির বিভেদাঙ্ক নির্ণয় করতে হবে। আমরা জানি, বিভেদাঙ্ক, CV = σRˉ×১০০\frac{\sigma}{\bar{R}} \times ১০০ স্টক-X এর আদর্শ বিচ্যুতি নির্ণয়: এখানে, প্রত্যাশিত আয়, Rˉ=∑Ri×Pi\bar{R}=\sum R_i \times P_i = ১২ × ০.৩০ + ১৬×০.৩০ + ১৮×০.২০+ ১৯ × ০.২০ = ১৫.৮০ ∴\therefore আদর্শ বিচ্যুতি, question image =৪.৩৩২+০.০১২+০.৯৬৮+২.০৪৮=\sqrt{৪.৩৩২ + ০.০১২+০.৯৬৮ + ২.০৪৮} =৭.৩৬=\sqrt{৭.৩৬} = ২.৭১% ∴\therefore বিভেদাঙ্ক, CV = ২.৭১১৫.৮০\frac{২.৭১}{১৫.৮০} × ১০০ = ১৭.১৫% স্টক-Y এর আদর্শ বিচ্যুতি নির্ণয়: এখানে, প্রত্যাশিত আয়, Rˉ=∑Ri×Pi\bar{R}=\sum R_i \times P_i = ১৯ × ০.৩০ + ১৪×০.৩০+৯×০.২০+১১ × ০.২০ = ১৩.৯০ ∴\therefore আদর্শ বিচ্যুতি, question image =৭.৮০৩+০.০০৩+৪.৮০২+১.৬৮২=\sqrt{৭.৮০৩ + ০.০০৩+৪.৮০২ + ১.৬৮২} =১৪.২৯=\sqrt{১৪.২৯} = ৩.৭৮% ∴\therefore বিভেদাঙ্ক, CV = ৩.৭৮১৩.৯০\frac{৩.৭৮}{১৩.৯০} × ১০০ = ২৭.১৯% এখানে, স্টক-X এর বিভেদাঙ্ক ১৭.১৫% এবং স্টক Y এর বিভেদাঙ্ক ২৭.১৯%। অর্থাৎ ঝুঁকি বিবেচনা স্টক- বেশি ঝুঁকিপূর্ণ। সুতরাং, ঝুঁকির বিবেচনায় মি. আজাদের স্টক-X এ বিনিয়োগ করা উচিত।

সম্পূর্ণ প্রশ্ন দেখো

HSCFinance 1st Paperসৃজনশীল

উদ্দীপক

মি. আজাদ ও মি. জাহাঙ্গীর দুই বন্ধু যারা শেয়ার বাজারে বিনিয়োগে আগ্রহী। মি. আজাদ বিনিয়োগের জন্য দুইটি সিকিউরিটি বিবেচনা করছেন যেখানে তিনি আপেক্ষিক ঝুঁকি (Relative risk) পরিমাপের মাধ্যমে সিদ্ধান্ত গ্রহণ করবেন। সিকিউরিটিসমূহের তথ্য নিম্নরূপ: question image অন্যদিকে মি. জাহাঙ্গীর এমন একটি সিকিউরিটিতে বিনিয়োগের সিদ্ধান্ত নিয়েছে যার বেটা ১.৫। উল্লেখ্য বাজার আয়ের হার ১২% এবং ঝুঁকিমুক্ত আয়ের হার ৫%।

Barisal · 2017

ক
ঝুঁকি কী?

উত্তর

প্রত্যাশিত আয় ও প্রকৃত আয়ের বিচ্যুতি বা ব্যবধানকেই ঝুঁকি বলে।
খ
ঝুঁকি ও মুনাফার মধ্যে কিরূপ সম্পর্ক বিদ্যমান ? ব্যাখ্যা করো।

উত্তর

ঝুঁকি ও মুনাফার মধ্যে ধনাত্মক সম্পর্ক বিদ্যমান। যে প্রকল্পে আয়ের সম্ভাবনা বেশি সে প্রকল্পের ঝুঁকিও বেশি হয়। কেননা, আয়ের সম্ভাবনা বেশি মানেই প্রত্যাশিত আয়ের হার বেশি। তাই এক্ষেত্রে প্রকৃত আয়ের সাথে ব্যবধান হওয়ার সম্ভাবনাও বেশি হয়। বিপরীতভাবে যে প্রকল্পে আয়ের সম্ভাবনা কম হয় সে প্রকল্পের ঝুঁকিও কম হয়। এজন্যই বলা হয়, ঝুঁকি ও মুনাফা বা আয়ের মধ্যে সমমুখী সম্পর্ক রয়েছে।
গ
মি. জাহাঙ্গীরের সিকিউরিটির প্রয়োজনীয় আয়ের হার নির্ণয় করো।

উত্তর

মি. জাহাঙ্গীরের সিকিউরিটির প্রয়োজনীয় আয়ের হার নির্ণয়: আমরা জানি, প্রয়োজনীয় আয়ের হার, Ri = RF+(RmRF) × bi এখানে, ঝুঁকিবিহীন আয়ের হার, RF = ৫% বাজার আয়ের হার, Rm = ১২% বিটা সহগ, bi = ১.৫০ ∴\therefore প্রয়োজনীয় আয়ের হার, Ri = ৫+(১২-৫) × ১.৫০ = ৫ + ৭× ১.৫০ = ৫ + ১০.৫০ = ১৫.৫০% অতএব, মি. জাহাঙ্গীরের সিকিউরিটির প্রয়োজনীয় আয়ের হার ১৫.৫০%। উত্তর: ১৫.৫০%।
ঘ
ঝুঁকির বিবেচনায় মি. আজাদের কোন সিকিউরিটিতে বিনিয়োগ করা উচিত? বিশ্লেষণ করো।

উত্তর

ঝুঁকির বিবেচনায় মি. আজাদের কোন সিকিউরিটিতে বিনিয়োগ করা উচিত তা জানতে হলে উভয় সিকিউরিটির বিভেদাঙ্ক নির্ণয় করতে হবে। আমরা জানি, বিভেদাঙ্ক, CV = σRˉ×১০০\frac{\sigma}{\bar{R}} \times ১০০ স্টক-X এর আদর্শ বিচ্যুতি নির্ণয়: এখানে, প্রত্যাশিত আয়, Rˉ=∑Ri×Pi\bar{R}=\sum R_i \times P_i = ১২ × ০.৩০ + ১৬×০.৩০ + ১৮×০.২০+ ১৯ × ০.২০ = ১৫.৮০ ∴\therefore আদর্শ বিচ্যুতি, question image =৪.৩৩২+০.০১২+০.৯৬৮+২.০৪৮=\sqrt{৪.৩৩২ + ০.০১২+০.৯৬৮ + ২.০৪৮} =৭.৩৬=\sqrt{৭.৩৬} = ২.৭১% ∴\therefore বিভেদাঙ্ক, CV = ২.৭১১৫.৮০\frac{২.৭১}{১৫.৮০} × ১০০ = ১৭.১৫% স্টক-Y এর আদর্শ বিচ্যুতি নির্ণয়: এখানে, প্রত্যাশিত আয়, Rˉ=∑Ri×Pi\bar{R}=\sum R_i \times P_i = ১৯ × ০.৩০ + ১৪×০.৩০+৯×০.২০+১১ × ০.২০ = ১৩.৯০ ∴\therefore আদর্শ বিচ্যুতি, question image =৭.৮০৩+০.০০৩+৪.৮০২+১.৬৮২=\sqrt{৭.৮০৩ + ০.০০৩+৪.৮০২ + ১.৬৮২} =১৪.২৯=\sqrt{১৪.২৯} = ৩.৭৮% ∴\therefore বিভেদাঙ্ক, CV = ৩.৭৮১৩.৯০\frac{৩.৭৮}{১৩.৯০} × ১০০ = ২৭.১৯% এখানে, স্টক-X এর বিভেদাঙ্ক ১৭.১৫% এবং স্টক Y এর বিভেদাঙ্ক ২৭.১৯%। অর্থাৎ ঝুঁকি বিবেচনা স্টক- বেশি ঝুঁকিপূর্ণ। সুতরাং, ঝুঁকির বিবেচনায় মি. আজাদের স্টক-X এ বিনিয়োগ করা উচিত।

সম্পূর্ণ প্রশ্ন দেখো

HSCFinance 1st Paperসৃজনশীল

উদ্দীপক

সামিট লি. পরস্পর বর্জনশীল দুটি প্রকল্পের কথা বিবেচনা করছে যাদের প্রতিটির প্রাথমিক বিনিয়োগ ১,৪০,০০০ টাকা দরকার। কোম্পানি প্রকল্প দুটি মূল্যায়ন করতে গিয়ে দেখতে পেল 'A′A^{\prime} প্রকল্পের পে-ব্যাক সময় ৩.১৮ বছর এবং নিট বর্তমান মূল্য ২,৫৪৮ টাকা। উল্লেখ্য, কোম্পানির মূলধন ব্যয় ৯%। নিম্নে প্রকল্প দুটি থেকে যে নগদ আন্তঃপ্রবাহ হবে তা দেওয়া হলো- বছর নগদ আন্তঃপ্রবাহ প্রকল্প-A (টাকা) প্রকল্প-B (টাকা) ১ ৪৪,০০০ ৭০,০০০ ২ ৪৪,০০০ ৬০,০০০ ৩ ৪৪,০০০ ৩০,০০০ ৪ ৪৪,০০০ ২৫,০০০

Barisal · 2017

ক
নিট বর্তমান মূল্য কী?

উত্তর

কোনো প্রকল্পের ভবিষ্যৎ নগদ আন্তঃপ্রবাহের বর্তমান মূল্য হতে নগদ বহিঃপ্রবাহের বর্তমান মূল্য বাদ দিলে যে মূল্য পাওয়া যায় তাই নিট বর্তমান মূল্য। **ভবিষ্যৎ নগদ আন্তঃপ্রবাহ: ভবিষ্যৎ নগদ আন্তঃপ্রবাহ বলতে কোনো প্রকল্পে বিনিয়োগ করলে ভবিষ্যতে ঐ বিনিয়োগ হতে প্রাপ্য আয়কে বোঝায়। বহিঃপ্রবাহ: প্রতিষ্ঠানের যাবতীয় খরচকে বহিঃপ্রবাহ বলা হয়।**
খ
স্বাধীন প্রকল্পের ক্ষেত্রে বিনিয়োগ সিদ্ধান্ত কিভাবে নেয়া হয় তা ব্যাখ্যা করো।

উত্তর

স্বাধীন প্রকল্পের ক্ষেত্রে প্রতিটি প্রকল্পই স্বাধীনভাবে মূল্যায়ন করা হয়। অর্থাৎ একটি প্রকল্প অন্য প্রকল্পের সিদ্ধান্তের ওপর নির্ভরশীল নয়। এক্ষেত্রে প্রত্যেকটি প্রকল্পই আলাদাভাবে মূল্যায়ন করে লাভজনকতা নিরূপণ করা হয়। যে সকল প্রকল্প লাভজনক সে সকল প্রকল্পে বিনিয়োগের সিদ্ধান্ত নেয়া যেতে পারে।
গ
প্রকল্প-B এর পে-ব্যাক সময় নির্ণয় করো।

উত্তর

প্রকল্প-B এর পে-ব্যাক সময় নির্ণয়: বছর নগদ আন্তঃপ্রবাহ ক্রমোযোজিত নগদ ১ ৭০,০০০ ৭০,০০০ ২ [A] ৬০,০০০ ১,৩০,০০০ [C] ৩ ৩০,০০০ [D] ১,৬০,০০০ ৪ ২৫,০০০ ১,৮৫,০০০ এখানে, A = ২ বছর NCO = ১,৪০,০০০ টাকা C = ১,৩০,০০০ টাকা D = ৩০,০০০ টাকা আমরা জানি, পে-ব্যাক সময় = A + NCO−CD\frac{\mathrm{NCO}-\mathrm{C}}{\mathrm{D}} = ২+ ১,৪০,০০০−১,৩০,০০০৩০,০০০\frac{১,৪০,০০০- ১,৩০,০০০}{৩০,০০০} = ২+ ১০,০০০৩০,০০০\frac{১০,০০০}{৩০,০০০} = ২.৩৩ বছর ∴\therefore প্রকল্প-B এর পে-ব্যাক সময় ২.৩৩ বছর। উত্তর: ২.৩৩ বছর।
ঘ
সামিট লি.-এর কোন প্রকল্প গ্রহণ করা উচিত? বিশ্লেষণ করো।

উত্তর

প্রকল্প-B এর নিট বর্তমান মূল্য নির্ণয়: আমরা জানি, নিট বর্তমান মূল্য, NPV = CF১(১+K)১+……+CFn(১+K)n−CF0\frac{\mathrm{CF}_১}{(১+\mathrm{K})^১}+\ldots \ldots+\frac{\mathrm{CF}_{\mathrm{n}}}{(১+\mathrm{K})^n}-\mathrm{CF}_0 এখানে, মূলধন ব্যয়, K = ৯% বা ০.০৯ প্রাথমিক বিনিয়োগ, CF0 = ১,৪০,০০০ টাকা ∴\therefore নিট বর্তমান মূল্য, NPV = \frac{৭०,०००}{(১+০.০৯}^১}+\frac{৬০,০০০}{(১+০.০৯}^২}+\frac{৩০,০০০}{(১+০.০৯}^৩} +\frac{২৫,০০০}{(১+০.০৯}^৪}-১,৪০,০০০ = ৬৪,২২০.১৮ + ৫০,৫০০.৮০ + ২৩,১৬৫.৫০+১৭,৭১০.৬৩ - ১,৪০,০০০ = ১,৫৫,৫৯৭.১১- ১,৪০,০০০ = ১৫,৫৯৭.১১ টাকা বা ১৫,৫৯৭ টাকা ∴\therefore প্রকল্প B এর নিট বর্তমান মূল্য ১৫,৫৯৭ টাকা। প্রকল্প-A এর নিট বর্তমান মূল্য = ২,৫৪৮ টাকা (প্রশ্নে প্রদত্ত) অর্থাৎ প্রকল্প-A এর তুলনায় প্রকল্প-B অধিক লাভজনক। সুতরাং, সামিট লি. এর প্রকল্প-B গ্রহণ করা উচিত।

সম্পূর্ণ প্রশ্ন দেখো

HSCFinance 1st Paperসৃজনশীল

উদ্দীপক

জনাব আসিফ চাকা লি.-এর আর্থিক ব্যবস্থাপক। তিনি দীর্ঘমেয়াদি বিনিয়োগের জন্য ৬% মূলধন ব্যয় অনুমান সাপেক্ষে দুইটি প্রকল্পের মূল্যায়ন করছেন। নিম্নে প্রকল্প দুইটি সম্পর্কে তথ্যাবলি উপস্থাপন করা হলো- বছর প্রকল্প-ক প্রকল্প-খ ০ (১,২০,০০০) টাকা (১,২০,০০০) টাকা ১ ৩০,০০০ ১০,০০০ ২ ৩০,০০০ ২০,০০০ ৩ ৩০,০০০ ৩০,০০০ ৪ ৩০,০০০ ৪০,০০০ ৫ ৩০,০০০ ৫০,০০০ পারশোধকাল ৪ বছর - গড় মুনাফার হার ? - নিট বর্তমান মূল্য ৬,৩৭০ টাকা - IRR ৮.০১% -

Barisal · 2017

ক
মূলধন নিয়ন্ত্রণ কী?

উত্তর

মূলধন নিয়ন্ত্রণ বলতে মূলধনের সীমাবদ্ধতার কারণে প্রকল্পের গ্রহণযোগ্যতা অনুযায়ী অগ্রাধিকার ভিত্তিতে মূলধন বরাদ্দ দেয়াকে বোঝায়।
খ
মূলধন ব্যয়ের সাথে নিট বর্তমান মূল্যের সম্পর্ক ব্যাখ্যা করো।

উত্তর

মূলধন ব্যয়ের সাথে নিট বর্তমান মূল্যের বিপরীত সম্পর্ক বিদ্যমান। মূলধন ব্যয় বৃদ্ধি পেলে ভবিষ্যৎ নগদ প্রবাহের বর্তমান মূল্য হ্রাস পায়। ফলে নিট বর্তমান মূল্যও হ্রাস পায়। আবার, মূলধন ব্যয় হ্রাস পেলে ভবিষ্যৎ নগদ প্রবাহের বর্তমান মূল্য বৃদ্ধি পায়। ফলে নিট বর্তমান মূল্যও বৃদ্ধি পায়। অর্থাৎ মূলধন ব্যয়ের সাথে নিট বর্তমান মূল্যের ঋণাত্মক বা বিপরীতমুখী সম্পর্ক রয়েছে।
গ
প্রকল্প-ক এর গড় মুনাফার হার নির্ণয় করো।

উত্তর

প্রকল্প 'ক' এর গড় মুনাফার হার নির্ণয়: আমরা জানি, question image এখানে, গড় বিনিয়োগ =১,২০,০০০+০২\frac{১,২০,০০০ + ০}{২} = ৬০,০০০ টাকা কর-পরবর্তী নিট মুনাফার গড় নির্ণয়: বিবরণ পরিমাণ ১ম বছর ২য় বছর ৩য় বছর ৪র্থ বছর ৫ম বছর অবচয় ও করপূর্ব মুনাফা ৩০,০০০ ৩০,০০০ ৩০,০০০ ৩০,০০০ ৩০,০০০ বাদ: অবচয় (৩০,০০০) (৩০,০০০) (৩০,০০০) (৩০,০০০) (০) মুনাফা ০ ০ ০ ০ ৩০,০০০ question image =১,২০,০০০−০৪\frac{১,২০,০০০ - ০}{৪} = ৩০,০০০ টাকা ∴\therefore করপরবর্তী নিট মুনাফার গড় = ০+০+০+০+৩০,০০০৫\frac{০+০+০+০+৩০,০০০}{৫} = ৬,০০০ টাকা ∴\therefore গড় মুনাফার হার = ৬,০০০৬০,০০০\frac{৬,০০০}{৬০,০০০} × ১০০ = ১০% ∴\therefore প্রকল্প-ক এর গড় মুনাফার হার ১০%। উত্তর: ১০%। নোট: এখানে কর হার না থাকায় করপূর্ব মুনাফাকে কর-পরবর্তী মুনাফা ধরা হয়েছে।
ঘ
ঢাকা লি.-এর আর্থিক ব্যবস্থাপক প্রকল্প 'ক' এ বিনিয়োগের সিদ্ধান্ত নিয়েছেন। IRR-এর বিবেচনায় প্রকল্প নির্বাচনের যৌক্তিকতা দেখাও।

উত্তর

প্রকল্প খ এর IRR নির্ণয়: আমরা জানি, আন্তঃআয় হার, IRR = LR+NPVLRNPVLR−NPVHR(HR−LR)L R+\frac{N P V_{L R}}{N P V_{L R}-N P V_{H R}}(H R-L R) যদি, মূলধন ব্যয় (LR) = ৬% হয় তাহলে নিট বর্তমান মূল্য, NPVLR = \frac{CF_1}{(1+k}^1}+\ldots . .+\frac{CF_n}{(1+k}^n}-CF_0 = \frac{১০,০০০ }{(১+০.০৬}^১}+\frac{২০,০০০ }{(১+০.০৬}^২}+\frac{৩০,০০০}{(১+০.০৬}^৩}+\frac{৪০,০০০}{(১+০.০৬}^৪} +\frac{৫০,০০০}{(১+০.০৬}^৫}- ১,২০,০০০ = ১,২১,৪৬৯ - ১,২০,০০০ = ১,৪৬৯ যদি মূলধন ব্যয় (HR) = ১০% হয় নিট বর্তমান মূল্য, NPVHR = \frac{CF_1}{(1+k}^1}+\ldots . .+\frac{CF_n}{(1+k}^n}-CF_0 = \frac{১০,০০০ }{(১+০.১০}^১}+\frac{২০,০০০ }{(১+০.১০}^২}+\frac{৩০,০০০}{(১+০.১০}^৩}+\frac{৪০,০০০}{(১+০.১০}^৪} +\frac{৫০,০০০}{(১+০.১০}^৫}- ১,২০,০০০ = ১,০৬,৫২৬ - ১,২০,০০০ =১৩,৪৭৪ আন্তঃআয় হার, IRR = ৬ + ১,৪৬৯১,৪৬৯−(১৩,৪৭৪)×(১০−৬)\frac{১,৪৬৯}{১,৪৬৯-(১৩,৪৭৪)} \times(১০-৬) = ৬+ ১,৪৬৯১৪,৯৪৩×৪\frac{১,৪৬৯}{১৪,৯৪৩} \times ৪ = ৬ + ০.৩৯৩২ = ৬.৩৯৩২ বা ৬.৩৯% এখানে, প্রকল্প খ এর IRR হলো ৬.৩৯% এবং প্রকল্প 'ক' এর IRR হলো ৮.০১%। অর্থাৎ প্রকল্প ক এর IRR বেশি বিধায় এই প্রকল্পটি অধিক লাভজনক এবং গ্রহণযোগ্য। সুতরাং, ঢাকা লি, প্রতিষ্ঠানের প্রকল্প ক নির্বাচনের সিদ্ধান্তটি যৌক্তিক হয়েছে।

সম্পূর্ণ প্রশ্ন দেখো