HSCAccounting 2nd Paperসৃজনশীল
উদ্দীপক
একটি উৎপাদনকারী প্রতিষ্ঠানের ২০১৭ সালের জানুয়ারি মাসে দু'টি কার্যস্তরে সংঘটিত নিম্নে দেয়া হলো:

Barisal · 2017
ক
রক্ষণাবেক্ষণ ব্যয় স্থায়ী, পরিবর্তনশীল নাকি আধা পরিবর্তনশীল তা কারণসহ উল্লেখ করো।
উত্তর
রক্ষণাবেক্ষণ ব্যয়ের ধরন কারণসহ নিচে উল্লেখ করা হলো:
রক্ষণাবেক্ষণ ব্যয় আধা-পরিবর্তনশীল ব্যয়। কারণ রক্ষণাবেক্ষণ ব্যয় দুটি কার্যস্তরে পরিবর্তন হলেও অনুপাতিক হারে পরিবর্তন হয়নি। অর্থাৎ কার্যমাত্রা বৃদ্ধি পেলে আধা-পরিবর্তনশীল ব্যয়ের স্থায়ী অংশ অপরিবর্তিত থাকে এবং পরিবর্তনশীল অংশ কার্যমাত্রা বৃদ্ধির অনুপাতে বাড়ে। অনুরূপভাবে কার্যমাত্রা হ্রাস পেলে আধা- পরিবর্তনশীল ব্যয়ের স্থায়ী অংশ পরিবর্তিত হয় না কিন্তু পরিবর্তনশীল অংশ কার্যমাত্রা অনুপাতে হ্রাস পায়। যেমন: ৬০% উৎপাদন স্তরে ব্যয় হার ১৬,৫০০÷ ৯০০ = ১৮.৩৩ টাকা। ১০০% উৎপাদন স্তরে ব্যয় হার ২২,৫০০ ÷ ১,৫০০ = ১৫ টাকা।
সুতরাং দুই উৎপাদন স্তরে ব্যয়ের হার ভিন্ন হওয়ায় এটি আধা পরবর্তনশীল ব্যয়।
খ
আধা পরিবর্তনশীল ব্যয়, পরিবর্তনশীল ব্যয় ও স্থায়ী ব্যয় পৃথক করো।
উত্তর
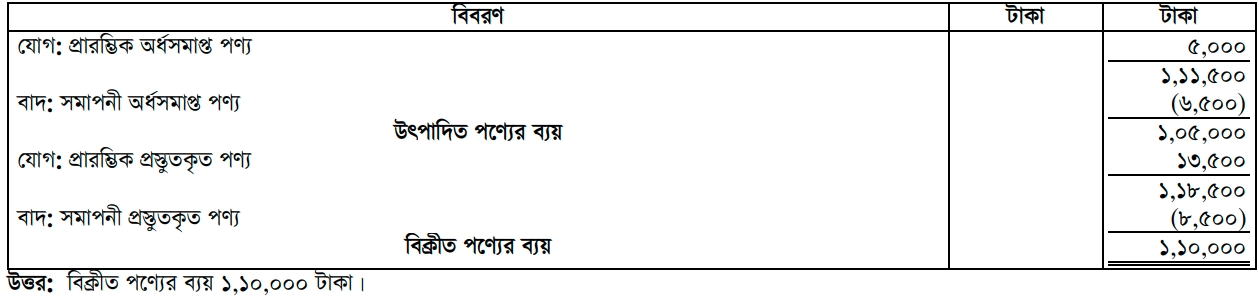
আধা-পরিবর্তনশীল ব্যয়, পরিবর্তনশীল ব্যয় ও স্থায়ী ব্যয় নিচে পৃথকভাবে প্রদর্শিত হলো:

গ
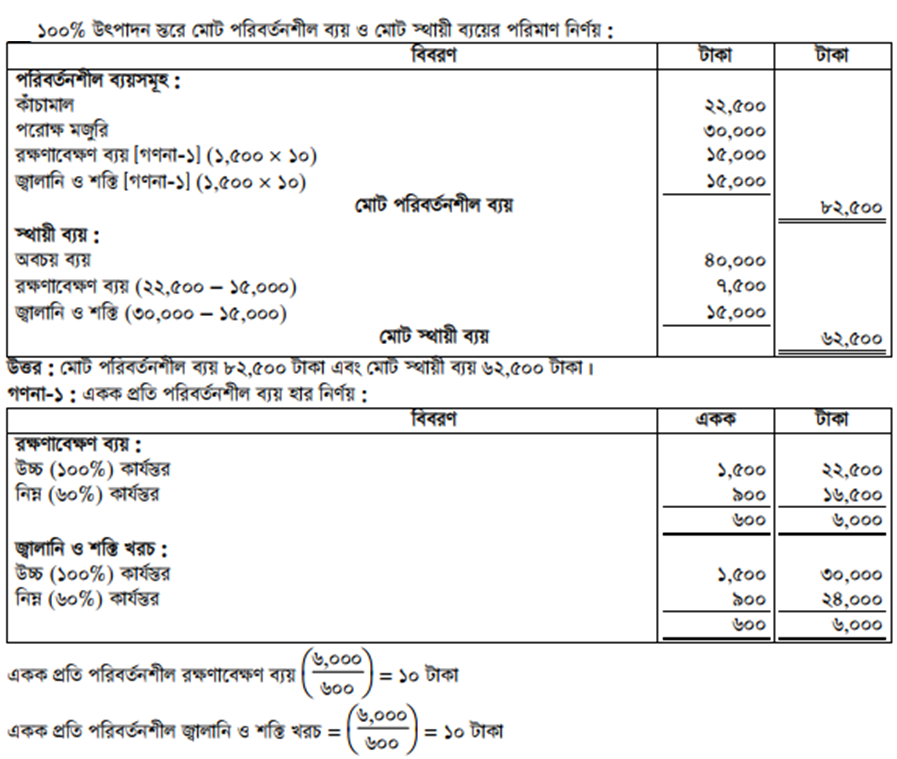
১০০% উৎপাদন স্তরে মোট পরিবর্তনশীল ব্যয় এবং মোট স্থায়ী ব্যয়ের পরিমাণ নির্ণয় করো।
উত্তর
সম্পূর্ণ প্রশ্ন দেখো