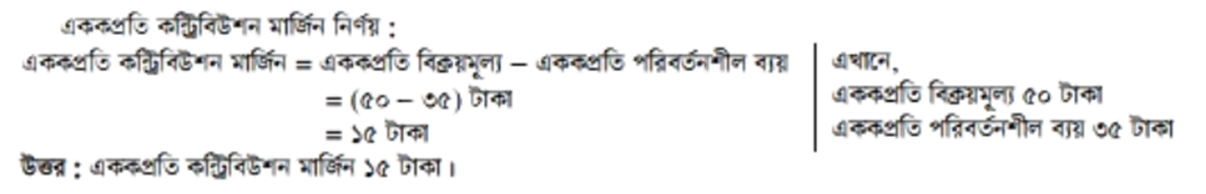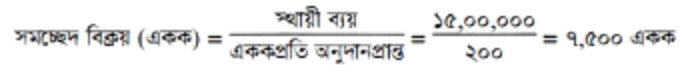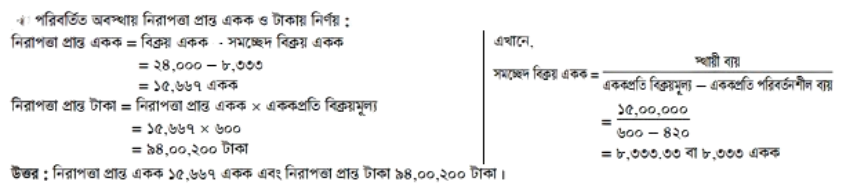Chapter 10: ব্যবস্থাপনা হিসাববিজ্ঞান পরিচিতি Accounting 2nd Paper

HSC Accounting 2nd Paper এর Chapter 10: ব্যবস্থাপনা হিসাববিজ্ঞান পরিচিতি অধ্যায়ের বোর্ড প্রশ্ন ও MCQ অনুশীলন করো।

২৭১

প্রশ্ন

Accounting 2nd Paper

বিষয়

HSC

ক্লাস

সাম্প্রতিক প্রশ্ন

HSCAccounting 2nd Paperসৃজনশীল

উদ্দীপক

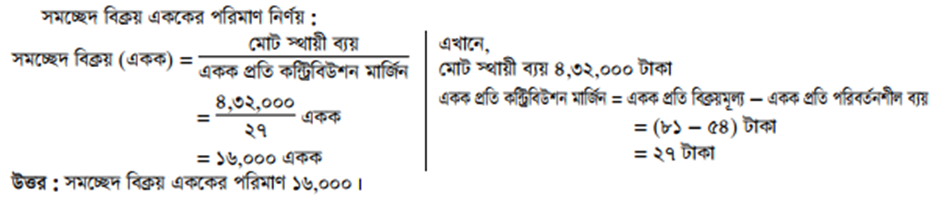
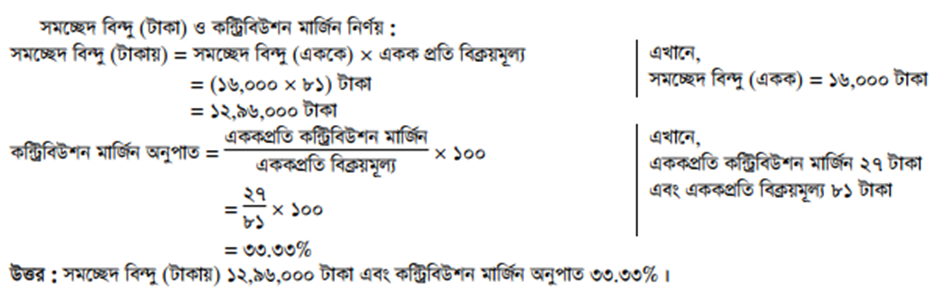
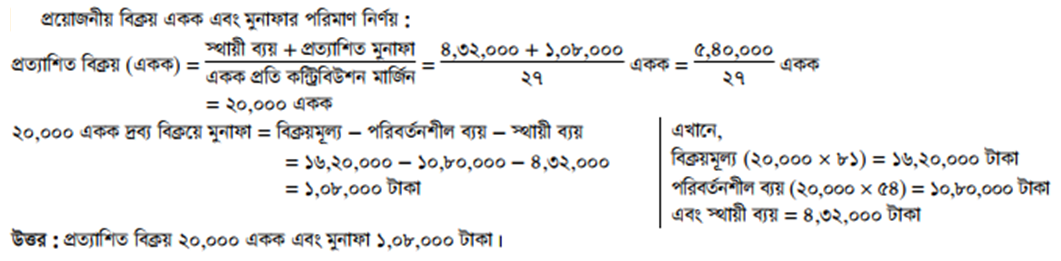
সুনন্দা মেনুফ্যাকচারিং কো. থেকে নিম্নোক্ত তথ্য সরবরাহ করা হয়: একক প্রতি পরিবর্তনশীল ব্যয় = ৫৪ টাকা একক প্রতি বিক্রয়মূল্য = ৮১ টাকা মোট স্থায়ী ব্যয় = ৪,৩২,০০০ টাকা।

Barisal · 2017

ক
সমচ্ছেদ বিক্রয়ের পরিমাণ এককে নির্ণয় করো।

উত্তর
question image
খ
সমচ্ছেদ বিন্দু (টাকা) ও কন্ট্রিবিউশন মার্জিন অনুপাত নির্ণয় করো।

উত্তর
question image
গ
করপূর্ব আয় ১,০৮,০০০ টাকা অর্জন করতে কত একক দ্রব্য বিক্রি করতে হবে এবং ২০,০০০ একক বিক্রয় করলে মুনাফা কত হবে?

উত্তর
question image

সম্পূর্ণ প্রশ্ন দেখো

HSCAccounting 2nd Paperসৃজনশীল

উদ্দীপক

শামীম এন্টারপ্রাইজের নিম্নলিখিত তথ্য প্রদত্ত হলো: বিক্রয় ৩০,০০০ একক, প্রতি একক ২০ টাকা। পরির্তনশীল ব্যয় বিক্রয়ের ৭৫%। স্থায়ী ব্যয় ৩০,০০০ টাকা।

Jessore · 2017

ক
পরিবর্তনশীল ব্যয়ের পরিমাণ কত?

উত্তর

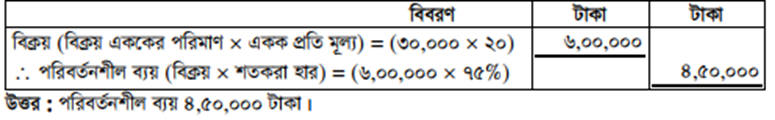
পরিবর্তনশীল ব্যয়ের পরিমাণ নির্ণয় : question image
খ
সমচ্ছেদ বিক্রয় এবং নিরাপত্তা প্রান্তের পরিমাণ কত?

উত্তর

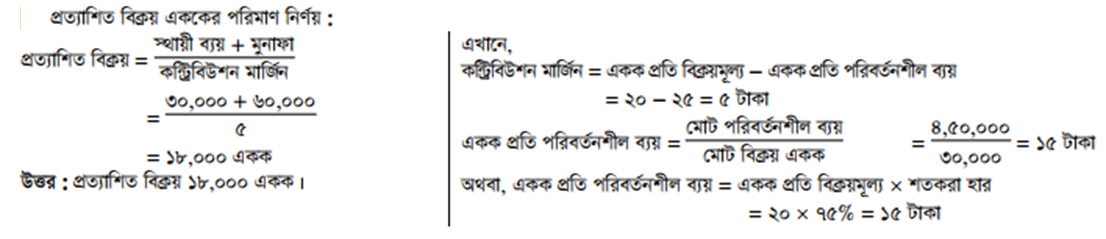
question image
গ
৬০,০০০ টাকা মুনাফা করতে চাইলে কোম্পানিকে কত একক বিক্রয় করতে হবে?

উত্তর

question image

সম্পূর্ণ প্রশ্ন দেখো

HSCAccounting 2nd Paperসৃজনশীল

উদ্দীপক

আলম এন্ড কোম্পানির তথ্য নিম্নরূপ: বিক্রয় ২৫,০০০ একক, এককপ্রতি বিক্রয়মূল্য ৫০ টাকা, এককপ্রতি পরিবর্তনশীল ব্যয় ৩৫ টাকা এবং স্থির ব্যয় ২,৮৮,০০০ টাকা।

Sylhet · 2017

ক
একক প্রতি কন্ট্রিবিউশন মার্জিন নির্ণয় করো।

উত্তর

question image
খ
সমচ্ছেদ বিন্দু একক ও টাকায় নির্ণয় করো।

উত্তর

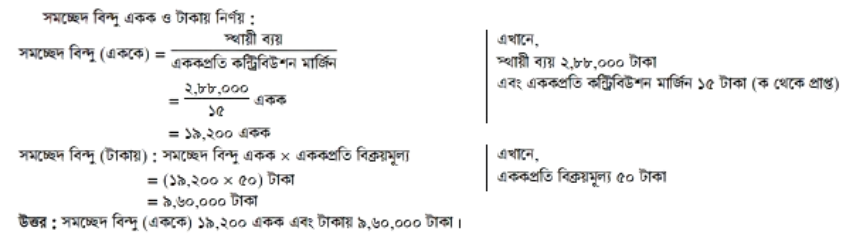
question image
গ
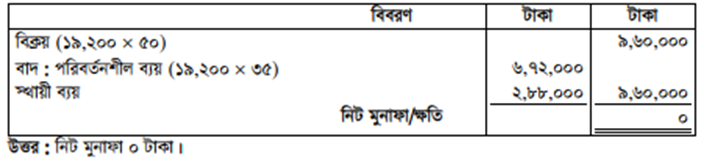
আয় বিবরণীর মাধ্যমে সমচ্ছেদ বিন্দু প্রমাণ করো।

উত্তর

আয় বিবরণীর মাধ্যমে সমচ্ছেদ বিন্দু প্রমাণ: আলম সন্স কোম্পানি আয় বিবরণী question image

সম্পূর্ণ প্রশ্ন দেখো

HSCAccounting 2nd Paperসৃজনশীল

উদ্দীপক

আকাশ কর্পোরেশনের নিম্নলিখিত তথ্য প্রদত্ত হলো: একক প্রতি বিক্রয়মূল্য ৬০০ টাকা। একক প্রতি পরিবর্তনশীল ব্যয় ৪০০ টাকা। মাসিক স্থায়ী ব্যয় ১৫,০০,০০০ টাকা। মাসিক বিক্রয় ২০,০০০ একক।

Chittagong · 2017

ক
এককপ্রতি অনুদান প্রান্ত ও অনুদান প্রান্ত অনুপাত নির্ণয় করো।

উত্তর

এককপ্রতি অনুদান প্রান্ত ও অনুদানপ্রান্ত অনুপাত নির্ণয়: এককপ্রতি অনুদান প্রান্ত এককপ্রতি বিক্রয়মূল্য এককপ্রতি পরিবর্তনশীল ব্যয় = ৬০০-৪০০ = ২০০ টাকা অনুদান প্রান্ত অনুপাত = এককপ্রতিঅনুদানপ্রান্তএককপ্রতিবিক্রয়মূল্য\frac{ এককপ্রতি অনুদানপ্রান্ত }{এককপ্রতি বিক্রয়মূল্য } × ১০০ = ২০০৬০০×১০০\frac{২০০}{৬০০}× ১০০ = ৩৩.৩৩% উত্তর: এককপ্রতি অনুদানপ্রান্ত ২০০ টাকা এবং অনুদানপ্রান্ত অনুপাত ৩৩.৩৩%।
খ
সমচ্ছেদ বিক্রয় এককে ও টাকায় নির্ণয় করো। নিরাপত্তা প্রান্ত একক ও নিরাপত্তা প্রান্ত অনুপাত নির্ণয় করো।

উত্তর

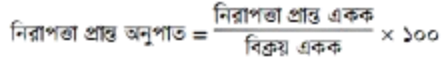
সমচ্ছেদ বিক্রয় এককে ও টাকায় নির্ণয়: question image সমচ্ছেদ বিক্রয় (টাকায়) = সমচ্ছেদ বিক্রয় একক × এককপ্রতি বিক্রয়মূল্য = ৭,৫০০ একক = ৭,৫০০ x ৬০০ = ৪৫,০০,০০০ টাকা নিরাপত্তা প্রান্ত একক প্রকৃত বিক্রয় একক সমচ্ছেদ বিক্রয় একক = ২০,০০০ - ৭,৫০০ = ১২,৫০০ একক question image ১২,৫০০২০,০০০×১০০\frac{১২,৫০০}{২০,০০০} × ১০০ = ৬২.৫০% উত্তর: সমচ্ছেদ বিক্রয় (এককে) ৭,৫০০ একক, সমচ্ছেদ বিক্রয় (টাকায়) ৪৫,০০,০০০ টাকা, নিরাপত্তা প্রান্ত ১২,৫০০ একক ও নিরাপত্তা প্রান্ত অনুপাত ৬২.৫০%।
গ
মাসিক বিক্রয় ২৪,০০০ একক এবং একক প্রতি পরিবর্তনশীল ব্যয় ৪২০ টাকা হলে এককে এবং টাকায় নিরাপত্তা প্রান্ত নির্ণয় করো।

উত্তর

question image

সম্পূর্ণ প্রশ্ন দেখো