তারল্য অনুপাত ও নিট মুনাফা অনুপাত নির্ণয় কর।
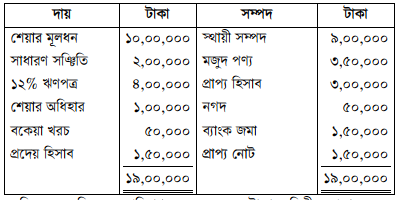
উত্তর: তরল সম্পদ = চলতি সম্পদ - মজুদ পন্য = ২,০৫,০০০-১৮০০০ = ১,৮৭,০০০ তরল দায় = চলতি দায় - ব্যাংক জমাতিরিক্ত = ৬৫,০০০-০ = ৬৫,০০০ তারল্য অনুপাত= তরল সম্পদ ÷ তরল দায় = ১,৮৭,০০০ ÷ ৬৫,০০০ = ২.৮৭:১ নিট লাভ = নিট বিক্রয় - বিক্রীত পণ্যের ব্যয় টাকা; পরিচালন ব্যয় = ৭,০০,০০০ – ৪,০০,০০০ –৫০,০০০ = ২,৫০,০০০ নিট মুনাফা অনুপাত= নিট লাভ ÷ নিট বিক্রয় = ২,৫০,০০০ ÷ ৭,০০,০০০ = ৩৫%
HSC Accounting 2nd Paper Chapter 6: আর্থিক বিবরণী বিশ্লেষণ CQ — Prosthuti প্রশ্নব্যাংক
HSC · Accounting 2nd Paper · Chapter 6: আর্থিক বিবরণী বিশ্লেষণ · সৃজনশীল
তারল্য অনুপাত ও নিট মুনাফা অনুপাত নির্ণয় কর।
উত্তর
তরল সম্পদ = চলতি সম্পদ - মজুদ পন্য
= ২,০৫,০০০-১৮০০০
= ১,৮৭,০০০
তরল দায় = চলতি দায় - ব্যাংক জমাতিরিক্ত
= ৬৫,০০০-০
= ৬৫,০০০
তারল্য অনুপাত= তরল সম্পদ ÷ তরল দায়
= ১,৮৭,০০০ ÷ ৬৫,০০০
= ২.৮৭:১
নিট লাভ = নিট বিক্রয় - বিক্রীত পণ্যের ব্যয় টাকা; পরিচালন ব্যয়
= ৭,০০,০০০ – ৪,০০,০০০ –৫০,০০০
= ২,৫০,০০০
নিট মুনাফা অনুপাত= নিট লাভ ÷ নিট বিক্রয়
= ২,৫০,০০০ ÷ ৭,০০,০০০
= ৩৫%