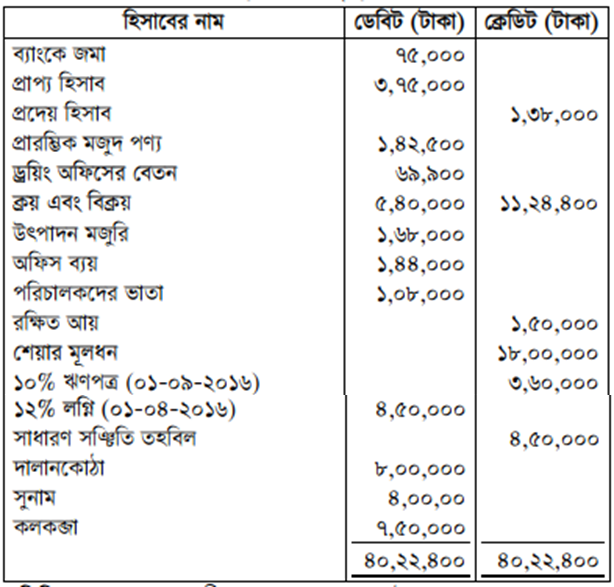
মোট লাভ নির্ণয় করো।
উত্তর: [চিত্র] নোট-১: বেতন ও মজুরির কারখানার অংশ অর্থাৎ (৬০,০০০ × ১/৩) = ২০,০০০ টাকা বিক্রীত পণ্যের ব্যয়ের অন্তর্ভুক্ত হবে। নোট-২: সান্ত্বনা লিমিটেডের রেওয়ামিলে কারখানা প্রতিষ্ঠানটি উৎপাদনকারী প্রতিষ্ঠান হিসেবে বিবেচিত হয়। উৎপাদনকারী প্রতিষ্ঠানের কলকব্জা ও যন্ত্রপাতির অবচয় বিক্রীত পণ্যের ব্যয়ের অংশ। এ কারণে কলকব্জা ও যন্ত্রপাতির অবচয় (৩,০০,০০০ × ১০%) = ৩০,০০০ টাকা বিক্রীত পণ্যের ব্যয় অংশে লেখা হয়েছে।
HSC Accounting 2nd Paper Chapter 5: যৌথ মূলধনী কোম্পানীর আর্থিক বিবরণী CQ — Prosthuti প্রশ্নব্যাংক
HSC · Accounting 2nd Paper · Chapter 5: যৌথ মূলধনী কোম্পানীর আর্থিক বিবরণী · সৃজনশীল
মোট লাভ নির্ণয় করো।
উত্তর
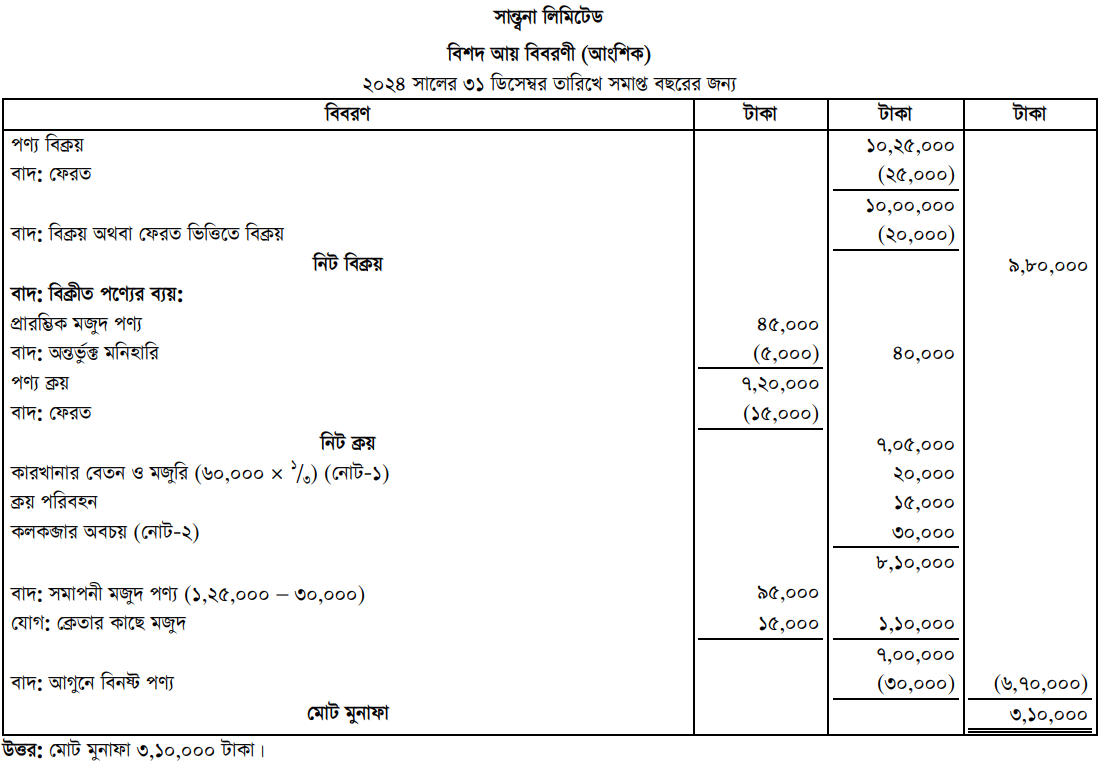 নোট-১: বেতন ও মজুরির কারখানার অংশ অর্থাৎ (৬০,০০০ × ১/৩) = ২০,০০০ টাকা বিক্রীত পণ্যের ব্যয়ের অন্তর্ভুক্ত হবে।
নোট-২: সান্ত্বনা লিমিটেডের রেওয়ামিলে কারখানা প্রতিষ্ঠানটি উৎপাদনকারী প্রতিষ্ঠান হিসেবে বিবেচিত হয়। উৎপাদনকারী প্রতিষ্ঠানের কলকব্জা ও যন্ত্রপাতির অবচয় বিক্রীত পণ্যের ব্যয়ের অংশ। এ কারণে কলকব্জা ও যন্ত্রপাতির অবচয় (৩,০০,০০০ × ১০%) = ৩০,০০০ টাকা বিক্রীত পণ্যের ব্যয় অংশে লেখা হয়েছে।