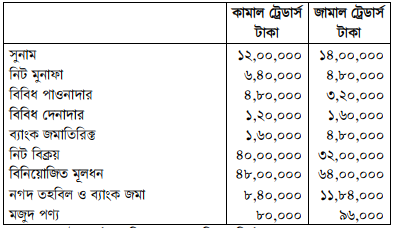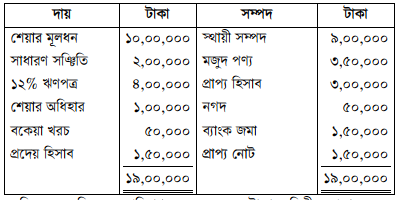
মোট মুনাফা অনুপাত ও প্রাপ্য হিসাব আবর্তন অনুপাত নির্ণয় করো।
উত্তর: মোট মুনাফা অনুপাত ও প্রাপ্য হিসাব আবর্তন অনুপাত নির্ণয়: [চিত্র] এখানে, মোট মুনাফা = বিক্রয় ২০/১২০ = (১,৫০,০০০ × ২০/১২০) = ২৫,০০০ টাকা বিক্রয় = ১,৫০,০০০ টাকা প্রাপ্য হিসাব আবর্তন অনুপাত = বিক্রয় গড় প্রাপ্য হিসাব + গড় প্রাপ্য বিল/নোট =১,৫০,০০০১০,০০০+০=১,৫০,০০০১০,০০০=১৫ বার [চিত্র] এখানে, বিক্রয় = ১,৫০,০০০ টাকা গড় প্রাপ্য হিসাব = ১০,০০০ টাকা প্রাপ্য হিসাব আবর্তন অনুপাত ১৫ বার ও মোট মুনাফার অনুপাত ১৬.৬৭%।
HSC Accounting 2nd Paper Chapter 6: আর্থিক বিবরণী বিশ্লেষণ CQ — Prosthuti প্রশ্নব্যাংক
HSC · Accounting 2nd Paper · Chapter 6: আর্থিক বিবরণী বিশ্লেষণ · সৃজনশীল
মোট মুনাফা অনুপাত ও প্রাপ্য হিসাব আবর্তন অনুপাত নির্ণয় করো।
উদ্দীপক
স্টার পিএলস-এর আর্থিক অবস্থার বিবরণী নিচে উপস্থাপন করা হলো:
 ২০২৫ সালের মোট বিক্রয়ের পরিমাণ ১,৫০,০০০ টাকা এবং বিক্রীত পণ্যের ব্যয়ের ওপর ২০% মুনাফায় পণ্য বিক্রয় করা হয়।
উত্তর
বিনিয়োজিত মূলধন নির্ণয়:
বিনিয়োজিত মূলধন = মোট সম্পদ – চলতি দায় – অসমন্বিত ব্যয় = (১,১১,০০০ – ৬,০০০ – ৬,০০০) = ৯৯,০০০ টাকা -
এখানে, মোট সম্পদ = ১,১১,০০০ টাকা
অসমন্বিত ব্যয় = প্রাথমিক খরচাদি = ৬,০০০ টাকা
চলতি দায় = বকেয়া বেতন + প্রস্তাবিত লভ্যাংশ = (১,০০০ + ৫,০০০) = ৬,০০০ টাকা
বিনিয়োজিত মূলধন ৯৯,০০০ টাকা।
উত্তর
মুনাফা অর্জন অনুপাত ও দায়-মালিকানা অনুপাত নির্ণয়:
\end{if}]-->\end{if}]--> \end{if}]-->\end{if}]-->
এখানে, মোট মুনাফা = বিক্রয় × ২০/১২০ = (১,৫০,০০০ × ২০/১২০) = ২৫,০০০ টাকা
বিক্রয় = ১,৫০,০০০ টাকা
\end{if}]-->\end{if}]-->
 \end{if}]-->\end{if}]-->
এখানে, বহির্দায় = ১০% ঋণপত্র + চলতি দায় (২০,০০০ + ৬,০০০ (ক হতে প্রাপ্ত)} = ২৬,০০০ টাকা
মালিকানা তহবিল = শেয়ার মূলধন + সাধারণ সঞ্চিতি – প্রাথমিক খরচাদি = (৬৫,০০০ + ২০,০০০ – ৬,০০০) = ৭৯,০০০ টাকা
মোট মুনাফা অনুপাত ১৬.৬৭% এবং দায়-মালিকানা অনুপাত ০.৩৩ঃ ১।
\end{if}]-->\end{if}]-->
এখানে, মোট মুনাফা = বিক্রয় × ২০/১২০ = (১,৫০,০০০ × ২০/১২০) = ২৫,০০০ টাকা
বিক্রয় = ১,৫০,০০০ টাকা
\end{if}]-->\end{if}]-->\end{if}]-->\end{if}]-->
এখানে, বহির্দায় = ১০% ঋণপত্র + চলতি দায় (২০,০০০ + ৬,০০০ (ক হতে প্রাপ্ত)} = ২৬,০০০ টাকা
মালিকানা তহবিল = শেয়ার মূলধন + সাধারণ সঞ্চিতি – প্রাথমিক খরচাদি = (৬৫,০০০ + ২০,০০০ – ৬,০০০) = ৭৯,০০০ টাকা
মোট মুনাফা অনুপাত ১৬.৬৭% এবং দায়-মালিকানা অনুপাত ০.৩৩ঃ ১।উত্তর
মোট মুনাফা অনুপাত ও প্রাপ্য হিসাব আবর্তন অনুপাত নির্ণয়:
\end{if}]-->\end{if}]-->
এখানে, মোট মুনাফা = বিক্রয় ২০/১২০ = (১,৫০,০০০ × ২০/১২০) = ২৫,০০০ টাকা
বিক্রয় = ১,৫০,০০০ টাকা
\end{if}]-->\end{if}]--> \end{if}]-->\end{if}]-->
এখানে, বিক্রয় = ১,৫০,০০০ টাকা
গড় প্রাপ্য হিসাব = ১০,০০০ টাকা
প্রাপ্য হিসাব আবর্তন অনুপাত ১৫ বার ও মোট মুনাফার অনুপাত ১৬.৬৭%।
\end{if}]-->\end{if}]-->
এখানে, মোট মুনাফা = বিক্রয় ২০/১২০ = (১,৫০,০০০ × ২০/১২০) = ২৫,০০০ টাকা
বিক্রয় = ১,৫০,০০০ টাকা
\end{if}]-->\end{if}]-->\end{if}]-->\end{if}]-->
এখানে, বিক্রয় = ১,৫০,০০০ টাকা
গড় প্রাপ্য হিসাব = ১০,০০০ টাকা
প্রাপ্য হিসাব আবর্তন অনুপাত ১৫ বার ও মোট মুনাফার অনুপাত ১৬.৬৭%।