পুঞ্জীভূত অবচয় হিসাব বহি প্রস্তুত কর।
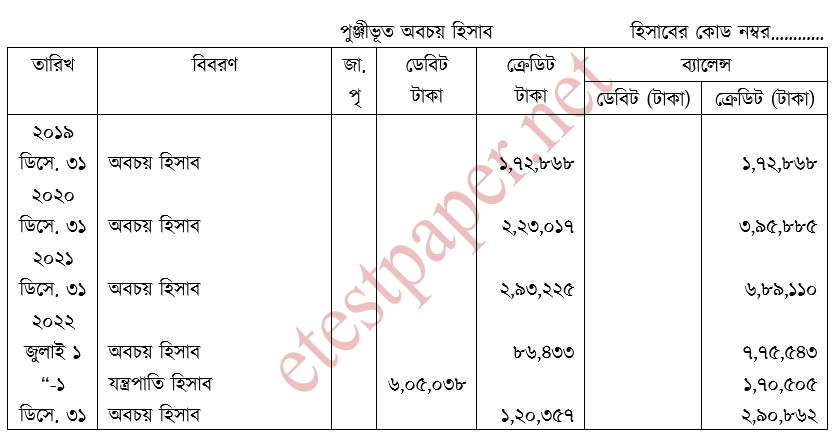
উত্তর: স্টার লিমিটেডের খতিয়ান (চলমান জের ছক) [চিত্র]
HSC Accounting 1st Paper Chapter 8: দৃশ্যমান ও অদৃশ্যমান সম্পদের হিসাব CQ — Prosthuti প্রশ্নব্যাংক
HSC · Accounting 1st Paper · Chapter 8: দৃশ্যমান ও অদৃশ্যমান সম্পদের হিসাব · সৃজনশীল
পুঞ্জীভূত অবচয় হিসাব বহি প্রস্তুত কর।
উদ্দীপক
স্টার লিমিটেড ১ জানুয়ারি ২০১৯ সালে ১০,৫০,০০০ টাকা মূল্যের যন্ত্রপাতি ক্রয় করে। যন্ত্রটির পরিবহন ব্যয় ৫,০০০, সংস্থাপন ব্যয় ১২,০০০ টাকা যন্ত্রটির আনুমানিক আয়ুষ্কাল ৬ বছর ও ভগ্নাবশেষ মূল্য ৩০,০০০ টাকা। ১ মার্চ-২০২০ অপর একটি যন্ত্র ক্রয় করা হয় চেকে ৭,০০,০০০ টাকা মূল্যে যা ১ আগস্ট ২০২০ তে ২২,০০০ টাকা ব্যয়ে সংস্থাপন করা হয়। ২০২২ সালের জুলাই মাসের ১ তারিখে ১ম যন্ত্রটি ২,৮৫,০০০ টাকা মূল্যে বিক্রয় করা হয়।
উত্তর
২০২০ সালের অবচয়ের পরিমাণ নির্ণয় :
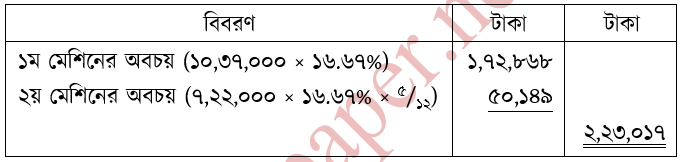 সহায়ক তথ্যঃ
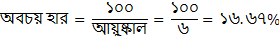 প্রতিটি যন্ত্রপাতির আয়ুষ্কাল ৬ বছর বিবেচনা করে অবচয় ধার্য করা হলো।
১ম যন্ত্রের ক্ষেত্রে-
মোট অর্জন মূল্য: ক্রয়মূল্য + পরিবহন ব্যয় + সংস্থাপন ব্যয়
= ১০,৫০,০০০ + ৫,০০০ + ১২,০০০ = ১০,৬৭,০০০ টাকা
অবচয়যোগ্য মূল্য: মোট অর্জন মূল্য - ভগ্নাবশেষ মূল্য
= ১০,৬৭,০০০ - ৩০,০০০ = ১০,৩৭,০০০ টাকা
২য় যন্ত্রের ক্ষেত্রে-
২য় যন্ত্রটি ১ মার্চ ২০২০ তারিখে কেনা হলেও, এটি সংস্থাপন করা হয় ১ আগস্ট ২০২০ তারিখে। হিসাববিজ্ঞানের আন্তর্জাতিক মানদণ্ড (IAS 16) অনুযায়ী, একটি সম্পদ যখন থেকে ব্যবহারের উপযোগী হয় (অর্থাৎ সংস্থাপনের পর), তখন থেকেই তার অবচয় ধার্য করতে হয়। তাই এখানে ১ আগস্ট থেকে ৩১ ডিসেম্বর পর্যন্ত মোট ৫ মাসের অবচয় ধরতে হবে।
(বি.দ্র: প্রশ্নে ২য় যন্ত্রের আয়ুষ্কাল দেওয়া না থাকায়, ১ম যন্ত্রের মতোই এর আয়ুষ্কাল ৬ বছর এবং ভগ্নাবশেষ মূল্য শূন্য ধরা হয়েছে।)
মোট অর্জন মূল্য: ক্রয়মূল্য + সংস্থাপন ব্যয়
= ৭,০০,০০০ + ২২,০০০ = ৭,২২,০০০ টাকা
সহায়ক তথ্যঃ
প্রতিটি যন্ত্রপাতির আয়ুষ্কাল ৬ বছর বিবেচনা করে অবচয় ধার্য করা হলো।
১ম যন্ত্রের ক্ষেত্রে-
মোট অর্জন মূল্য: ক্রয়মূল্য + পরিবহন ব্যয় + সংস্থাপন ব্যয়
= ১০,৫০,০০০ + ৫,০০০ + ১২,০০০ = ১০,৬৭,০০০ টাকা
অবচয়যোগ্য মূল্য: মোট অর্জন মূল্য - ভগ্নাবশেষ মূল্য
= ১০,৬৭,০০০ - ৩০,০০০ = ১০,৩৭,০০০ টাকা
২য় যন্ত্রের ক্ষেত্রে-
২য় যন্ত্রটি ১ মার্চ ২০২০ তারিখে কেনা হলেও, এটি সংস্থাপন করা হয় ১ আগস্ট ২০২০ তারিখে। হিসাববিজ্ঞানের আন্তর্জাতিক মানদণ্ড (IAS 16) অনুযায়ী, একটি সম্পদ যখন থেকে ব্যবহারের উপযোগী হয় (অর্থাৎ সংস্থাপনের পর), তখন থেকেই তার অবচয় ধার্য করতে হয়। তাই এখানে ১ আগস্ট থেকে ৩১ ডিসেম্বর পর্যন্ত মোট ৫ মাসের অবচয় ধরতে হবে।
(বি.দ্র: প্রশ্নে ২য় যন্ত্রের আয়ুষ্কাল দেওয়া না থাকায়, ১ম যন্ত্রের মতোই এর আয়ুষ্কাল ৬ বছর এবং ভগ্নাবশেষ মূল্য শূন্য ধরা হয়েছে।)
মোট অর্জন মূল্য: ক্রয়মূল্য + সংস্থাপন ব্যয়
= ৭,০০,০০০ + ২২,০০০ = ৭,২২,০০০ টাকাউত্তর
স্টার লিমিটেডের জাবেদা
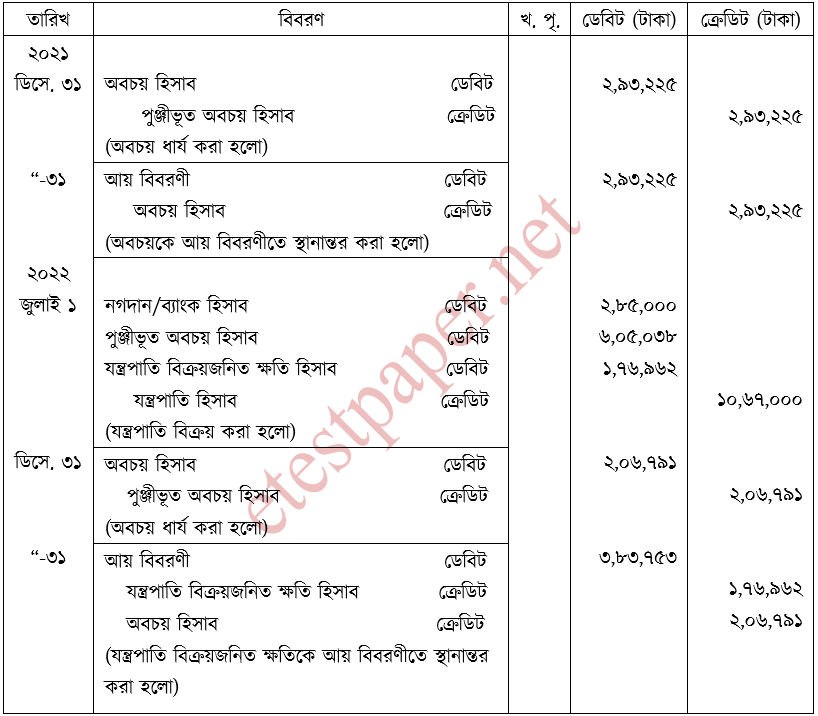 সহায়ক তথ্যঃ
২০২১ সালের অবচয় = ১৭,৫৯,০০০ × ১৬.৬৭% = ২,৯৩,২২৫ টাকা।
২০২২ সালের অবচয় = {(১৭,৫৯,০০০ – ১০,৩৭,০০০) × ১৬.৬৭} + (১০,৩৭,০০০ × ১৬.৬৭% × = ২,০৬,৭৯১
যন্ত্র বিক্রয়জনিত ক্ষতি = (১০,৬৭,০০০ – ৬,০৫,০৩৮) – ২,৮৫,০০০ = ১,৭৬,৯৬২ টাকা।
সহায়ক তথ্যঃ
২০২১ সালের অবচয় = ১৭,৫৯,০০০ × ১৬.৬৭% = ২,৯৩,২২৫ টাকা।
২০২২ সালের অবচয় = {(১৭,৫৯,০০০ – ১০,৩৭,০০০) × ১৬.৬৭} + (১০,৩৭,০০০ × ১৬.৬৭% × = ২,০৬,৭৯১
যন্ত্র বিক্রয়জনিত ক্ষতি = (১০,৬৭,০০০ – ৬,০৫,০৩৮) – ২,৮৫,০০০ = ১,৭৬,৯৬২ টাকা।উত্তর
স্টার লিমিটেডের খতিয়ান (চলমান জের ছক)